ARTIGO ORIGINAL
DOURADO, Matheus Albiani [1]
DOURADO, Matheus Albiani. Obra a preço de custo: Uma análise da formação de preços e das alternativas de redução do custo habitacional na incorporação imobiliária brasileira. Revista Científica Multidisciplinar Núcleo do Conhecimento. Ano. 11, Ed. 10, Vol. 01, pp. 05-18. Outubro de 2026. ISSN: 2448-0959. Disponível em: https://www.nucleodoconhecimento.com.br/engenharia-civil/obra-a-preco-de-custo, DOI: https://doi.org/10.5281/zenodo.23092594
RESUMO
O acesso à moradia digna a preços compatíveis com a renda das famílias brasileiras é um desafio persistente, agravado pela elevação dos custos de construção e pela financeirização do mercado imobiliário. Este artigo analisa a formação do preço na incorporação imobiliária tradicional no Brasil e discute o regime de construção por administração, popularmente chamado de “obra a preço de custo”, como alternativa de redução do custo de aquisição da moradia, à luz da legislação vigente (Lei nº 4.591/1964) e da literatura técnica sobre orçamentação de obras. Discute-se a composição dos custos diretos e indiretos da construção e o papel do BDI (Benefícios e Despesas Indiretas) na formação do preço de venda, evidenciando como a supressão da margem de lucro do incorporador pode reduzir o valor final pago pelo adquirente, ao custo de transferir a este último parte dos riscos do empreendimento. Em seguida, o artigo situa esse regime no conjunto mais amplo de modelos brasileiros de produção habitacional sem fins lucrativos, cooperativas, autogestão e mutirão , apoiados historicamente por programas públicos de crédito, e examina estratégias técnicas de projeto e de gestão de obras capazes de reduzir custos independentemente do regime contratual adotado. Por fim, discute-se, a partir de estudos sobre financeirização do setor imobiliário e sobre instrumentos urbanísticos habitacionais, os limites estruturais que a lógica de rentabilidade impõe à ampliação de modelos habitacionais de menor custo. Conclui-se que a obra a preço de custo constitui uma alternativa juridicamente amparada e economicamente coerente para reduzir o preço final da moradia, mas que sua efetividade depende de arranjos de gestão de risco, de organização coletiva dos adquirentes e de políticas públicas que ampliem o acesso a esses modelos para além da classe média, hoje o público predominante desse tipo de arranjo.
Palavras-chave: Incorporação imobiliária, Obra por administração, Preço de custo, Financeirização, Déficit habitacional.
1. INTRODUÇÃO
A Constituição da República Federativa do Brasil de 1988 inclui a moradia entre os direitos sociais assegurados a todo cidadão, ao lado da educação, da saúde e do trabalho (Brasil, 1988, art. 6º). Não obstante essa previsão, o acesso à moradia digna permanece um desafio estrutural no país. Segundo dados da Fundação João Pinheiro referentes a 2019 e divulgados em 2021, o Déficit Habitacional brasileiro correspondia a 5,8 milhões de domicílios, o equivalente a 8% do total de habitações do país (Fundação João Pinheiro, 2021 apud Correia, 2021, p. 7). Calculado desde 1995 e adotado pelo poder público como referência para políticas de habitação, esse indicador não mede apenas a falta numérica de domicílios, mas também a inadequação de moradias existentes quanto a critérios de precariedade, coabitação e ônus excessivo com aluguel (Fundação João Pinheiro, 2021 apud Correia, 2021, p. 8-9). Trata-se, portanto, de um problema multidimensional, que combina insuficiência de oferta com o custo elevado da moradia disponível.
Parte desse custo decorre da própria lógica de formação de preços da incorporação imobiliária. No modelo tradicional, regulado no Brasil pela Lei nº 4.591, de 16 de dezembro de 1964, o incorporador organiza e comercializa o empreendimento assumindo o risco do negócio e remunerando-se por meio de uma margem de lucro embutida no preço final (Brasil, 1964; Serrano, 2024). Estudos recentes sobre o setor apontam, ainda, para um processo de financeirização da incorporação imobiliária brasileira, em que a terra e o empreendimento passam a ser tratados como ativos financeiros e não apenas como bens de uso (Serrano, 2024; Shimbo, 2010).
Diante desse cenário, este artigo tem como objetivo analisar como se forma o preço de venda na incorporação imobiliária tradicional e investigar em que medida o regime de construção por administração, também conhecido como “obra a preço de custo”, constitui uma alternativa economicamente coerente para reduzir o custo de aquisição da moradia. O artigo também situa esse regime em relação a outras formas de produção habitacional não orientadas ao lucro do incorporador, como cooperativas, autogestão e mutirão, e discute estratégias técnicas de projeto e gestão de obras que contribuem para a redução de custos, independentemente do regime contratual adotado. O texto está estruturado da seguinte forma: a seção 2 discute a formação do preço na incorporação tradicional; a seção 3 examina o regime de construção por administração; a seção 4 apresenta modelos complementares de produção habitacional sem fins lucrativos no Brasil; a seção 5 trata de estratégias técnicas de redução de custo; a seção 6 discute os limites estruturais para a ampliação desses modelos; e a seção 7 apresenta as considerações finais.
2. A FORMAÇÃO DO PREÇO NA INCORPORAÇÃO IMOBILIÁRIA TRADICIONAL
2.1 BASE LEGAL DA INCORPORAÇÃO IMOBILIÁRIA NO BRASIL
No Brasil, as incorporações imobiliárias são regulamentadas pela Lei nº 4.591, de 16 de dezembro de 1964, que dispõe sobre o condomínio em edificações e sobre as incorporações imobiliárias (Brasil, 1964). Conforme destaca Serrano (2024, p. 34), a incorporação é “um processo na qual uma pessoa física ou jurídica se encarrega da realização de um empreendimento”, atividade regulamentada pelo Título III, Capítulo I, da referida lei. A mesma lei distingue diferentes regimes de contratação da construção, entre os quais o regime de empreitada e o regime de construção por administração, este último popularmente designado “a preço de custo” (Brasil, 1964, art. 55 e art. 58). Enquanto no regime de empreitada o construtor assume um preço fechado pela obra, no regime de administração o contratante paga o custo real da construção, acrescido de uma taxa de administração previamente ajustada.
2.2 COMPOSIÇÃO DE CUSTOS E FORMAÇÃO DO PREÇO DE VENDA
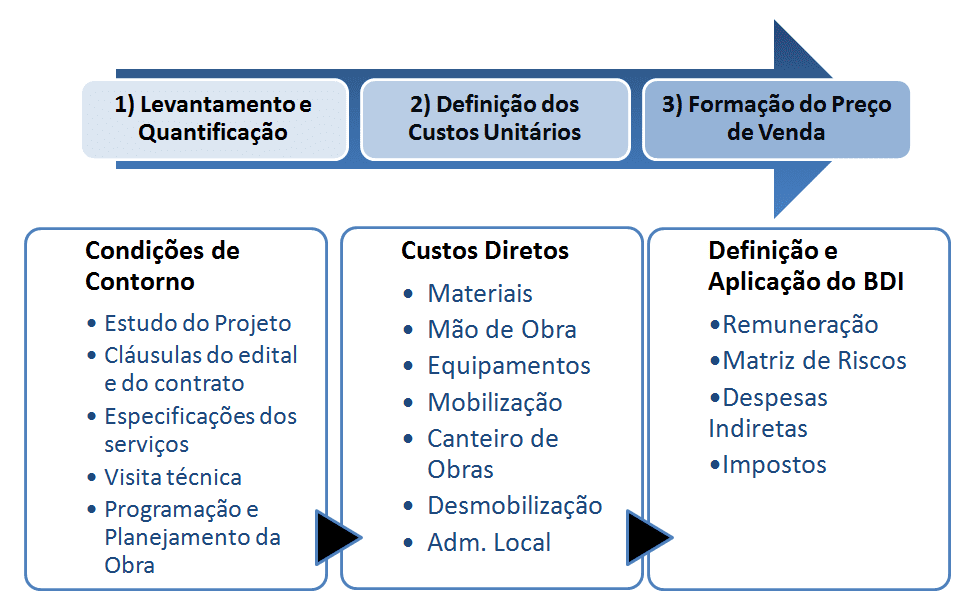
A literatura técnica sobre orçamentação de obras permite compreender com precisão como se forma o preço final de um imóvel na incorporação tradicional. Segundo Mattos (2006 apud Guilherme, 2022, p. 44), os custos de uma obra dividem-se em custos diretos, material, mão de obra e equipamentos diretamente associados à execução dos serviços e custos indiretos, como mobilização e desmobilização do canteiro, administração da obra, tributos, despesas financeiras e riscos. A partir da soma desses custos, calcula-se o lucro pretendido pelo incorporador e os impostos incidentes, cuja soma resulta no preço de venda da unidade (Mattos, 2006 apud Guilherme, 2022, p. 45-46).
Lopes, Librelotto e Ávila (2005) sistematizam essa mesma lógica na fórmula P = CD × (1 + BDI/100), em que P é o preço, CD o custo direto da obra e BDI o índice de Benefícios e Despesas Indiretas, que engloba o lucro bruto pretendido pelo incorporador, as despesas indiretas do empreendimento, os tributos e uma taxa de risco de execução. Segundo os autores, os valores de BDI praticados pelas empresas do setor situam-se, em geral, entre 36% e 56% sobre o custo direto da obra (Lopes; Librelotto; Ávila, 2005, p. 27). Os mesmos autores, amparados em Kliemann Neto e Antunes Júnior, destacam uma mudança histórica na lógica de formação de preços do setor: se até meados do século XX prevalecia a equação “preço = custo + margem de lucro”, a partir de então passou a prevalecer, na prática, a equação inversa “margem de lucro = preço − custo”, já que é o mercado — e não o custo de produção — quem estabelece o preço-teto que o comprador está disposto a pagar (Lopes; Librelotto; Ávila, 2005, p. 26). Essa inversão é relevante para compreender por que a supressão do lucro do incorporador, no regime por administração, tende a aproximar o preço final do custo real de produção.
2.3 A LÓGICA FINANCEIRIZADA DA INCORPORAÇÃO CONTEMPORÂNEA
Para além da margem de lucro formalmente calculada no BDI, estudos recentes sobre o setor imobiliário brasileiro apontam para uma dinâmica de financeirização que amplia ainda mais a distância entre o custo de produção e o preço final do imóvel. Serrano (2024) descreve esse processo como a crescente predominância do capital financeiro sobre o capital real na produção do espaço urbano, em que a terra deixa de ser tratada apenas como recurso físico para se tornar um ativo envolvido em transações especulativas. A autora ressalva, contudo, que esse processo não é uniforme: mesmo em municípios com presença de grandes incorporadoras de alcance nacional, pequenas empresas familiares locais mantêm participação relevante no mercado (Serrano, 2024).
O estudo etnográfico conduzido por Shimbo (2010) em uma empresa do setor de habitação econômica ilustra empiricamente essa dinâmica: entre 2006 e 2008, a empresa pesquisada multiplicou por oito sua produção de unidades habitacionais padronizadas, ao mesmo tempo em que multiplicou por treze o valor de seu lucro líquido (Shimbo, 2010). O descompasso entre o crescimento da produção física e o crescimento da rentabilidade evidencia que a expansão da oferta habitacional no período não se traduziu, na mesma proporção, em redução de custo para o adquirente.
Essa mesma tensão entre rentabilidade privada e interesse público aparece em outra escala na análise de Almeida e Santoro (2025) sobre instrumentos urbanísticos de política habitacional inclusiva em São Paulo. As autoras mostram que, mesmo em projetos concebidos para viabilizar habitação de interesse social, a lógica de “conta inversa”, na qual o custo da intervenção de interesse público se torna o valor a ser capturado pelo empreendimento, está “estruturada com base na rentabilidade imobiliária privada como ponto de partida, mas, principalmente, como limitador das intervenções de interesse público” (Almeida; Santoro, 2025, p. 1). Esse achado sugere que a subordinação da produção habitacional à lógica de rentabilidade não se restringe ao mercado privado stricto sensu, alcançando também arranjos de política pública que dependem de parceria com o setor imobiliário.
3. O REGIME DE CONSTRUÇÃO POR ADMINISTRAÇÃO (“OBRA A PREÇO DE CUSTO”) COMO ALTERNATIVA
3.1 LÓGICA ECONÔMICA DO REGIME
Se, no regime tradicional, o preço final resulta da soma do custo real da obra a uma margem de lucro e a um conjunto de despesas indiretas do incorporador (Lopes; Librelotto; Ávila, 2005; Guilherme, 2022), no regime de construção por administração previsto na Lei nº 4.591/1964 essa lógica se altera: os futuros adquirentes custeiam diretamente a construção, e a construtora contratada recebe apenas uma taxa de administração pela gestão da obra, sem assumir o papel de incorporadora que investe capital próprio e retém a margem de lucro sobre a venda das unidades (Brasil, 1964). Em termos da equação de formação de preços discutida na seção anterior, o regime por administração aproxima o preço pago pelo adquirente do custo direto e indireto real da obra, suprimindo o componente de lucro do BDI que, segundo Lopes, Librelotto e Ávila (2005), costuma representar a maior parcela dos 36% a 56% aplicados sobre o custo direto no mercado convencional.
Assim como ocorre no financiamento direto de empreendimentos junto a construtoras, modalidade estudada por Shimbo (2010), os valores pagos progressivamente pelos adquirentes durante a obra a preço de custo tendem a ser corrigidos por índices setoriais, como o Índice Nacional de Custos da Construção (INCC), até a entrega das chaves (Shimbo, 2010).
3.2 RISCOS E RESPONSABILIDADES TRANSFERIDAS AO ADQUIRENTE
A retirada da margem de lucro do incorporador não elimina, contudo, os riscos inerentes à construção; ela os redistribui. Na composição do BDI descrita por Lopes, Librelotto e Ávila (2005), a taxa de risco de execução, que os autores estimam em torno de 5% sobre o custo direto; é um dos componentes que remuneram o incorporador tradicional por assumir o risco do empreendimento. Ao suprimir esse papel, o regime por administração transfere aos próprios adquirentes a exposição a variações de custo, atrasos e outros imprevistos da obra, o que exige planejamento orçamentário rigoroso desde a fase inicial do empreendimento. Estudos de caso sobre planejamento de empreendimentos habitacionais confirmam a centralidade do orçamento como principal instrumento de controle e de viabilidade econômica do projeto, monitorado por meio de ferramentas como o fluxo de caixa e o valor presente líquido ao longo da execução da obra (Daumas; Nogueira; Celestino, 2010). Some-se a isso o fato de que a aquisição do terreno para o empreendimento está sujeita à incidência de tributos de transmissão, como o ITBI (Imposto de Transmissão de Bens Imóveis), cobrado no momento da transferência da fração do terreno aos adquirentes (Daumas; Nogueira; Celestino, 2010), o que compõe parte dos custos indiretos que devem ser previstos no planejamento orçamentário do empreendimento.
4. MODELOS COMPLEMENTARES DE PRODUÇÃO HABITACIONAL SEM FINS LUCRATIVOS NO BRASIL
O regime de construção por administração não é a única modalidade de produção habitacional brasileira estruturada fora da lógica de lucro do incorporador tradicional. Shimbo (2010) descreve como cooperativas, associações e movimentos sociais de moradia organizaram, sobretudo entre as décadas de 1980 e 2000, experiências de mutirão e autogestão na produção habitacional, em que os próprios moradores participam da execução e da gestão da obra. Essas experiências foram, em certos períodos, fomentadas por linhas de crédito público voltadas especificamente a “associações e cooperativas ou individualmente”, incluindo modalidades de financiamento sob os regimes de autoconstrução, mutirão e autogestão (Shimbo, 2010).
A autora ressalva, no entanto, que essas modalidades permanecem minoritárias no conjunto da produção habitacional subsidiada no país. Com base em Arantes e Fix (2009), Shimbo (2010, p. 96) relata que, no âmbito do Programa Minha Casa Minha Vida, 97% do subsídio público disponibilizado com recursos da União e do FGTS foi destinado à oferta e à produção direta por construtoras privadas, contra apenas 3% destinado a entidades sem fins lucrativos, como cooperativas e movimentos sociais (Arantes; Fix, 2009 apud Shimbo, 2010, p. 96). Esse dado é relevante para o argumento deste artigo: mesmo quando modelos alternativos de produção habitacional sem fins lucrativos existem e são juridicamente viáveis, seja o regime de construção por administração, seja o cooperativismo, a autogestão ou o mutirão, a política de crédito habitacional brasileira tende a priorizar, na prática, o financiamento à produção conduzida por incorporadoras e construtoras privadas.
5. ESTRATÉGIAS TÉCNICAS DE REDUÇÃO DE CUSTO NO PROJETO E NA GESTÃO DE OBRAS
Independentemente do regime contratual adotado, empreitada, administração, cooperativismo ou autogestão, parte relevante do custo final de uma habitação pode ser reduzida por meio de decisões tomadas ainda na fase de projeto e ao longo da gestão da obra. Correia (2021, p. 44-45), em pesquisa voltada à definição de estratégias para o desenvolvimento de Habitação de Baixo Custo no Brasil, argumenta que o resultado de baixo custo de uma construção decorre da soma de decisões tomadas ao longo de todo o processo “projetar-construir”, e não de um único fator isolado. Entre as estratégias sistematizadas pela autora estão a padronização de elementos construtivos, a coordenação modular de materiais, a racionalização de etapas construtivas para reduzir desperdício e retrabalho, e a integração entre projeto arquitetônico e gestão de obra como ações complementares voltadas ao mesmo objetivo (Correia, 2021).
Essas estratégias de projeto dependem, para se traduzirem em economia real, de instrumentos de orçamentação e controle de custos como os descritos por Guilherme (2022) e por Lopes, Librelotto e Ávila (2005): o levantamento de quantitativos de serviços, a composição de custos diretos e indiretos a partir de pesquisa de preços junto a fornecedores, e o fechamento do orçamento com a definição explícita da lucratividade pretendida. O estudo de caso de Daumas, Nogueira e Celestino (2010) sobre o planejamento de um empreendimento de habitação de interesse social ilustra a aplicação prática dessas ferramentas, ao descrever o orçamento como principal instrumento de planejamento de um empreendimento habitacional, complementado por procedimentos de gestão da obra, controle de despesas por período e acompanhamento do fluxo de caixa até a entrega do empreendimento e a formalização do financiamento junto ao agente financeiro.
6. DISCUSSÃO: LIMITES ESTRUTURAIS PARA A AMPLIAÇÃO DE MODELOS DE MENOR CUSTO
Os elementos reunidos nas seções anteriores permitem qualificar, mas também relativizar, o potencial do regime de construção por administração e de seus modelos correlatos como resposta ao déficit habitacional brasileiro. Do ponto de vista econômico, a supressão da margem de lucro do incorporador, que, segundo Lopes, Librelotto e Ávila (2005), pode representar entre 36% e 56% do custo direto da obra embutidos no BDI, oferece uma justificativa consistente para a redução do preço final pago pelo adquirente. Contudo, essa redução tem contrapartidas: exige dos adquirentes capacidade de organização coletiva, tolerância a risco orçamentário e disponibilidade de capital próprio ao longo da obra, na ausência da figura do incorporador que, no modelo tradicional, absorve esse risco mediante remuneração própria (Lopes; Librelotto; Ávila, 2005; Daumas; Nogueira; Celestino, 2010).
Além disso, os dados reunidos por Shimbo (2010) a partir de Arantes e Fix (2009) sobre a distribuição do subsídio público habitacional sugerem que, mesmo havendo amparo legal para modelos alternativos de produção habitacional desde 1964, a política de crédito habitacional brasileira historicamente favoreceu a produção conduzida por incorporadoras e construtoras privadas. A análise de Almeida e Santoro (2025) sobre instrumentos urbanísticos habitacionais recentes indica, ainda, que a lógica de rentabilidade imobiliária privada tende a se reproduzir mesmo em arranjos institucionais desenhados para atender ao interesse público, o que relativiza a expectativa de que a mera existência de regimes alternativos de contratação seja suficiente, por si, para alterar de forma estrutural o padrão de produção habitacional no país. Some-se a isso a constatação de Serrano (2024) de que a financeirização da incorporação imobiliária, embora relevante, convive com a persistência de pequenas empresas locais, o que indica um mercado heterogêneo, no qual modelos de menor custo podem encontrar espaços distintos conforme a escala e a região analisadas.
Em conjunto, esses achados sugerem que o regime de construção por administração e os modelos correlatos de produção sem fins lucrativos, cooperativismo, autogestão e mutirão, constituem alternativas tecnicamente viáveis e juridicamente amparadas para reduzir o custo de aquisição da moradia, mas que sua capacidade de atender a públicos além da classe média organizada depende de condições que extrapolam o desenho contratual do empreendimento, como o acesso a crédito facilitado, o suporte técnico a grupos organizados e uma política de subsídios habitacionais menos concentrada na produção privada tradicional (Shimbo, 2010; Almeida; Santoro, 2025).
7. CONCLUSÃO
Este artigo analisou a formação do preço na incorporação imobiliária tradicional brasileira e discutiu o regime de construção por administração, a chamada “obra a preço de custo”, como alternativa para reduzir o custo de aquisição da moradia. A literatura técnica sobre orçamentação de obras mostra que o preço final de um imóvel resulta da soma dos custos diretos e indiretos da construção a uma margem de lucro e a despesas indiretas do incorporador, tipicamente representadas pelo BDI, cujos valores praticados no mercado brasileiro situam-se entre 36% e 56% sobre o custo direto (Lopes; Librelotto; Ávila, 2005). Ao eliminar o componente de lucro dessa equação, o regime por administração previsto na Lei nº 4.591/1964 aproxima o valor pago pelo adquirente do custo real de produção da obra, mas transfere a ele parte dos riscos orçamentários e de prazo que, no modelo tradicional, seriam absorvidos pelo incorporador.
O artigo mostrou, ainda, que esse regime se insere em um conjunto mais amplo de experiências brasileiras de produção habitacional não orientadas ao lucro do incorporador, cooperativas, autogestão e mutirão, historicamente amparadas por linhas específicas de crédito público, embora minoritárias frente ao volume de recursos destinados à produção privada convencional (Shimbo, 2010). Complementarmente, estratégias técnicas de projeto e de gestão de obras, como as sistematizadas por Correia (2021), mostram que parte da redução de custo habitacional independe do regime contratual adotado, residindo em decisões de padronização, racionalização construtiva e planejamento orçamentário.
Por fim, a discussão sobre financeirização do setor imobiliário (Serrano, 2024; Shimbo, 2010) e sobre a lógica de rentabilidade em instrumentos de política habitacional (Almeida; Santoro, 2025) indica que a ampliação desses modelos de menor custo para além da classe média organizada depende de condições institucionais que extrapolam o desenho contratual do empreendimento. Conclui-se, portanto, que a obra a preço de custo é uma alternativa juridicamente amparada e economicamente coerente para reduzir o valor final da moradia, mas não uma solução autossuficiente para o déficit habitacional brasileiro: sua efetividade depende de arranjos complementares de gestão de risco, de organização coletiva dos adquirentes e de políticas públicas de crédito e subsídio menos concentradas na produção imobiliária tradicional. Estudos futuros, apoiados em levantamento empírico direto de empreendimentos executados sob o regime de administração, são necessários para quantificar com maior precisão a economia efetivamente obtida por esse regime em diferentes contextos regionais e faixas de renda, lacuna que a literatura consultada neste artigo não permite preencher com segurança.
REFERÊNCIAS
ALMEIDA, Isadora Marchi de; SANTORO, Paula Freire. A lógica da “conta inversa”: rentabilidade imobiliária e interesse público no projeto urbano PIU Vila Leopoldina-Villa-Lobos em São Paulo. Revista Brasileira de Estudos Urbanos e Regionais, São Paulo, v. 27, e202502pt, 2025. DOI: 10.22296/2317-1529.rbeur.202502pt.
BRASIL. Constituição da República Federativa do Brasil de 1988. Diário Oficial da União, Brasília, DF, 5 out. 1988.
BRASIL. Lei nº 4.591, de 16 de dezembro de 1964. Dispõe sobre o condomínio em edificações e as incorporações imobiliárias. Diário Oficial da União, Brasília, DF, 21 dez. 1964.
CORREIA, Luciana Bernardo da Costa. Habitação de baixo custo: definição e estratégias de desenvolvimento de projeto. 2021. Dissertação (Mestrado em Projeto Integrado na Construção de Edifícios) – Faculdade de Engenharia, Universidade do Porto, Porto, 2021.
DAUMAS, Marília Martinelli; NOGUEIRA, Pedro Henrique de Moraes; CELESTINO, Pedro Henrique Monteiro. Plano de negócio na área de habitação de interesse social: um estudo de caso. 2010. Trabalho de Conclusão de Curso (Graduação em Engenharia Civil) – Escola de Engenharia Civil, Universidade Federal de Goiás, Goiânia, 2010.
GUILHERME, Vinícius da Silva. Estudo de caso da relação entre indicadores de projeto e custos de um empreendimento do subsetor da construção civil. 2022. Trabalho de Conclusão de Curso (Graduação em Engenharia Civil) – Centro de Tecnologia, Universidade Federal de Alagoas, Maceió, 2022.
LOPES, Oscar Ciro; LIBRELOTTO, Lisiane Ilha; ÁVILA, Antonio Victorino. Construção civil III: planejamento e orçamentação de obras. Florianópolis: UNISUL, 2005.
SERRANO, Ana Luiza Infante. Financeirização no setor da construção civil: um estudo de caso das incorporadoras de Osasco-SP. 2024. Dissertação (Mestrado em Economia e Desenvolvimento) – Escola Paulista de Política, Economia e Negócios, Universidade Federal de São Paulo, Osasco, 2024.
SHIMBO, Lúcia Zanin. Habitação social, habitação de mercado: a confluência entre Estado, empresas construtoras e capital financeiro. 2010. Tese (Doutorado em Arquitetura e Urbanismo) – Escola de Engenharia de São Carlos, Universidade de São Paulo, São Carlos, 2010.
INFORMAÇÕES SOBRE OS AUTORES
[1] Mestrado em Data Science & Analytics (em andamento); Bacharelado em Engenharia Civil; Bacharelado em Direito; BAS em Business & Organizational Leadership; Formação em Construction & Civil Engineering Technology. ORCID: 0009-0007-1487-0292.
Contribuição dos autores:
Matheus Albiani Dourado: Concepção do estudo, planejamento, levantamento e análise das informações, interpretação do conteúdo, redação e revisão final do manuscrito.
INFORMAÇÕES SOBRE O MATERIAL
Conflito de interesse:
N/A.
Agradecimentos:
N/A.
Financiamento:
N/A.
Nota de presença de IA:
N/A.
Informações sobre Direitos Autorais e Licença:
Este é um artigo de Acesso Aberto distribuído sob os termos da Creative Commons Attribution License, que permite uso, distribuição e reprodução irrestritos em qualquer meio, desde que o autor e a fonte originais sejam creditados.
Os nomes e endereços informados nesta revista serão usados exclusivamente para os serviços prestados por esta publicação, não sendo disponibilizados para outras finalidades ou a terceiros.
- ISSN (versão eletrônica): 2448-0959
- Licença Creative Commons: Este trabalho está licenciado com uma Licença Creative Commons – Atribuição 4.0 Internacional.
Histórico da Publicação:
Material recebido: 17 de abril de 2026.
Material aprovado pelos pares: 14 de agosto de 2026.
Material editado aprovado pelos autores: 01 de outubro de 2026.