ARTIGO DE REVISÃO
Bassan, Luciano [1]
Bassan, Luciano. Automatização na administração de pequenas empresas: A tecnologia da informação como estratégia de sobrevivência empresarial. Revista Científica Multidisciplinar Núcleo do Conhecimento. Ano. 11, Ed. 09, Vol. 01, pp. 116-149. Setembro de 2026. ISSN: 2448-0959. Disponível em: https://www.nucleodoconhecimento.com.br/administracao/automatizacao-na-administracao
RESUMO
As micro, pequenas e médias empresas constituem a espinha dorsal das economias contemporâneas, respondendo por cerca de 99% dos estabelecimentos, aproximadamente 60% dos empregos e entre 50% e 60% do valor adicionado na área da OCDE. Paradoxalmente, esse segmento apresenta elevadas taxas de mortalidade: dados do Bureau of Labor Statistics indicam que aproximadamente 20% das empresas norte-americanas encerram atividades no primeiro ano, cerca de 50% em cinco anos e 65% em dez anos; no Brasil, o SEBRAE registra mortalidade de 29% entre microempreendedores individuais em cinco anos. Este artigo tem por objetivo analisar, de forma comparativa e fundamentada na literatura internacional, o papel da automatização de processos e da tecnologia da informação como estratégia de prevenção ao fechamento de pequenos negócios. Por meio de revisão sistematizada de estudos empíricos e institucionais — incluindo pesquisas de Lacity e Willcocks sobre automação de serviços, relatórios do JPMorgan Chase Institute sobre liquidez, projeções da McKinsey sobre inteligência artificial generativa e evidências da OCDE sobre transformação digital —, o trabalho estabelece uma cadeia causal entre as causas do insucesso empresarial (insuficiência de caixa, falhas de gestão, retrabalho e ausência de indicadores confiáveis) e as capacidades que a automação oferece para mitigá-las. Propõe-se, ainda, uma tipologia de automação por área funcional (financeiro, vendas, marketing, atendimento, operações, recursos humanos e integração de sistemas), acompanhada de indicadores de retorno reportados na literatura. Conclui-se que a automatização, quando implementada de modo incremental, governado e orientado a processos, atua como fator de resiliência e prolongamento da sobrevivência empresarial, embora sua adoção seja condicionada por barreiras de recursos, competências e cultura de dados.
Palavras-chave: Automação de processos, Pequenas e médias empresas, Mortalidade empresarial, Tecnologia da informação, Transformação digital.
1 INTRODUÇÃO
O empreendedorismo de pequeno porte é, simultaneamente, o principal motor de geração de emprego e renda das economias de mercado e um dos empreendimentos humanos de maior risco. Estima-se que existam, apenas nos Estados Unidos, mais de 36,2 milhões de pequenos negócios, os quais representam cerca de 99,9% de todas as empresas do país e empregam aproximadamente metade da força de trabalho do setor privado. No Brasil, o quadro é análogo: os pequenos negócios constituem a esmagadora maioria dos estabelecimentos formais e são responsáveis por parcela decisiva dos postos de trabalho. Essa centralidade econômica, contudo, convive com uma fragilidade estrutural bem documentada, a elevada taxa de mortalidade precoce dessas organizações.
A literatura estatística é consistente ao demonstrar que a probabilidade de encerramento de um negócio é máxima nos primeiros anos de vida e decresce à medida que a empresa amadurece. Segundo os dados de sobrevivência do Bureau of Labor Statistics (BLS), programa Business Employment Dynamics, aproximadamente um em cada cinco novos estabelecimentos encerra atividades no primeiro ano, quase metade não alcança o quinto ano e cerca de dois terços desaparecem antes de completar uma década (Bureau OF Labor Statistics, 2025). Esses números, longe de constituírem fatalidade, são reflexo de causas identificáveis e, em grande medida, administráveis, insuficiência de capital de giro, ausência de aderência ao mercado, falhas de gestão financeira, retrabalho operacional e carência de informação gerencial confiável.
É precisamente nesse ponto que a Tecnologia da Informação (TI) e, mais especificamente, a automatização de processos administrativos emergem como objeto de investigação relevante. Se as principais causas de falência decorrem de deficiências de gestão, de controle e de eficiência operacional, então instrumentos capazes de reduzir erros, acelerar tarefas, integrar sistemas e produzir indicadores em tempo real deveriam, em tese, elevar a probabilidade de sobrevivência dessas organizações. A hipótese central deste artigo é a de que a automatização administrativa não constitui mero incremento de produtividade, mas um verdadeiro mecanismo de resiliência empresarial, uma saída que, bem conduzida, pode efetivamente evitar o fechamento de empresas.
O presente estudo tem, portanto, um duplo objetivo. Em primeiro lugar, realizar um levantamento comparativo das evidências internacionais sobre as causas da mortalidade empresarial e sobre os efeitos da automação na performance das Pequenas e Médias Empresas (PMEs), confrontando achados de fontes acadêmicas, institucionais e de mercado. Em segundo lugar, propor uma tipologia operacional da automação por área funcional, articulando cada tecnologia com a causa de insucesso que ela é capaz de mitigar. O trabalho dirige-se a especialistas em administração automatizada, gestores de TI, consultores de transformação digital e pesquisadores do campo da gestão de pequenos negócios.
Metodologicamente, adota-se abordagem qualitativa de natureza exploratória e descritiva, fundamentada em revisão bibliográfica e documental. Foram selecionadas fontes primárias e secundárias de reconhecida autoridade, órgãos estatísticos oficiais (BLS, Sebrae), institutos de pesquisa econômica (JPMorgan Chase Institute, McKinsey Global Institute, OECD) e produção acadêmica de referência no campo da automação de serviços, com destaque para os trabalhos de Mary Lacity e Leslie Willcocks. Os dados quantitativos foram sistematizados em tabelas e figuras comparativas, permitindo a triangulação de evidências oriundas de contextos geográficos e metodológicos distintos. O artigo incorpora, ainda, a perspectiva prática de uma iniciativa de consultoria voltada à integração e automação de processos para PMEs, utilizada como caso ilustrativo do mercado endereçável e das soluções disponíveis.
O texto está estruturado em nove seções. Após esta introdução, a segunda seção estabelece o referencial teórico, delimitando conceitos e a relevância econômica das PMEs. A terceira apresenta o panorama da mortalidade empresarial e suas causas, no Brasil e no exterior. A quarta desenvolve o estudo comparativo da literatura sobre automatização em pequenos negócios. A quinta articula a TI como estratégia de prevenção ao fechamento. A sexta propõe a tipologia de automação por área funcional. A sétima discute barreiras à adoção e fatores críticos de sucesso. A oitava consolida um modelo integrado de análise, e a nona apresenta as considerações finais.
2 REFERENCIAL TEÓRICO E DELIMITAÇÃO CONCEITUAL
2.1 A RELEVÂNCIA ECONÔMICA DAS PEQUENAS E MÉDIAS EMPRESAS
A discussão sobre automatização em pequenos negócios só adquire pleno significado quando situada na dimensão macroeconômica desse segmento. De acordo com a Organização para a Cooperação e Desenvolvimento Econômico, as PMEs representam cerca de 99% de todas as empresas, geram aproximadamente 60% do emprego e respondem por algo entre 50% e 60% do valor adicionado na área da OCDE (OECD, 2021). Trata-se, portanto, não de um subconjunto marginal da economia, mas de sua própria base produtiva e social. A saúde financeira e a longevidade dessas organizações têm, por consequência, implicações diretas sobre o nível de emprego, a distribuição de renda e a capacidade de inovação das nações.
A OCDE observa, contudo, um paradoxo persistente: apesar de constituírem a maioria do tecido empresarial, as PMEs permanecem sistematicamente atrás das grandes corporações na adoção de tecnologias digitais. O organismo destaca que a defasagem digital é relativamente estreita nas camadas mais elementares, conectividade e presença na web, mas se amplia à medida que as tecnologias se tornam mais sofisticadas, atingindo seu ponto máximo na integração de processos de negócio (sistemas ERP, CRM e de gestão da cadeia de suprimentos), nas ferramentas de análise de grandes volumes de dados e na contratação de serviços de computação em nuvem (OECD, 2021). Essa assimetria de adoção é apontada como um dos determinantes das disparidades de produtividade entre empresas de portes distintos.
Nos Estados Unidos, o Escritório de Advocacia da Small Business Administration contabiliza 36,2 milhões de pequenos negócios, cifra que reforça a magnitude do mercado. No estado da Flórida, território de referência para o caso ilustrativo deste estudo, são cerca de 3,5 milhões de pequenas empresas, correspondentes a 99,8% dos estabelecimentos estaduais. A dimensão desse universo, combinada à sua vulnerabilidade, delineia com precisão o problema de pesquisa: como reduzir a mortalidade de organizações que, individualmente frágeis, são coletivamente indispensáveis?
2.2 AUTOMATIZAÇÃO, RPA E AUTOMAÇÃO INTELIGENTE: PRECISÕES CONCEITUAIS
O termo automatização designa, em sentido amplo, a substituição de tarefas humanas repetitivas por sistemas capazes de executá-las com menor intervenção do operador. No contexto administrativo contemporâneo, o conceito abrange um espectro que vai desde regras simples de encadeamento de aplicativos, as chamadas automações no-code do tipo “se isto, então aquilo”, até formas avançadas de automação cognitiva assistidas por aprendizado de máquina. Lacity e Willcocks (2016), em trabalho semanal publicado no MIT Sloan Management Review, propõem organizar essas tecnologias ao longo de um contínuo de automação de serviços, classificado segundo a natureza dos dados e dos processos manipulados.
Na base desse contínuo situa-se a Automação Robótica de Processos (Robotic Process Automation – RPA), definida por Willcocks, Lacity e Craig (2015) como software configurado para executar, de forma autônoma, tarefas estruturadas e de alto volume anteriormente realizadas por seres humanos, tipicamente por meio da interface de outros sistemas. Os autores sublinham uma imagem esclarecedora: a RPA “retira o robô do humano”, transferindo para a máquina o trabalho monótono e propenso a erro e liberando as pessoas para atividades não estruturadas e de maior valor agregado (Lacity; Willcocks, 2016).
No topo do contínuo encontra-se a automação cognitiva ou inteligente (Intelligent Process Automation), que combina a RPA com capacidades de inteligência artificial, processamento de linguagem natural, visão computacional e modelos preditivos, para lidar com dados não estruturados e decisões de maior complexidade. A distinção é relevante para os fins deste artigo porque implica graus distintos de investimento, de maturidade organizacional e de risco. Para a maioria das pequenas empresas, o ponto de partida realista não é a inteligência artificial de fronteira, mas a integração de sistemas e a automação de tarefas administrativas rotineiras por meio de plataformas acessíveis.
Um conceito complementar e cada vez mais central é o de plataforma de integração como serviço (Integration Platform as a Service – iPaaS), categoria de ferramentas em nuvem que conecta sistemas heterogêneos, comércio eletrônico, contabilidade, CRM, folha de pagamento, sem necessidade de desenvolvimento de código. O mercado de iPaaS é estimado em mais de US$ 17 bilhões até 2028, com plataformas voltadas a pequenas empresas, como Zapier, Make e Albato, assumindo posição de liderança nesse nicho. A relevância da categoria decorre justamente do diagnóstico da OCDE: o maior déficit tecnológico das PMEs não está na conectividade básica, mas na integração de seus processos.
3 A MORTALIDADE EMPRESARIAL: PANORAMA E CAUSAS
Compreender de que forma a automatização pode prevenir o fechamento de empresas exige, preliminarmente, um diagnóstico rigoroso das taxas de mortalidade e de suas causas. Esta seção sistematiza as evidências disponíveis para os contextos norte-americano e brasileiro e confronta as diferentes explicações propostas na literatura para o insucesso empresarial.
3.1 TAXAS DE SOBREVIVÊNCIA E MORTALIDADE NOS ESTADOS UNIDOS
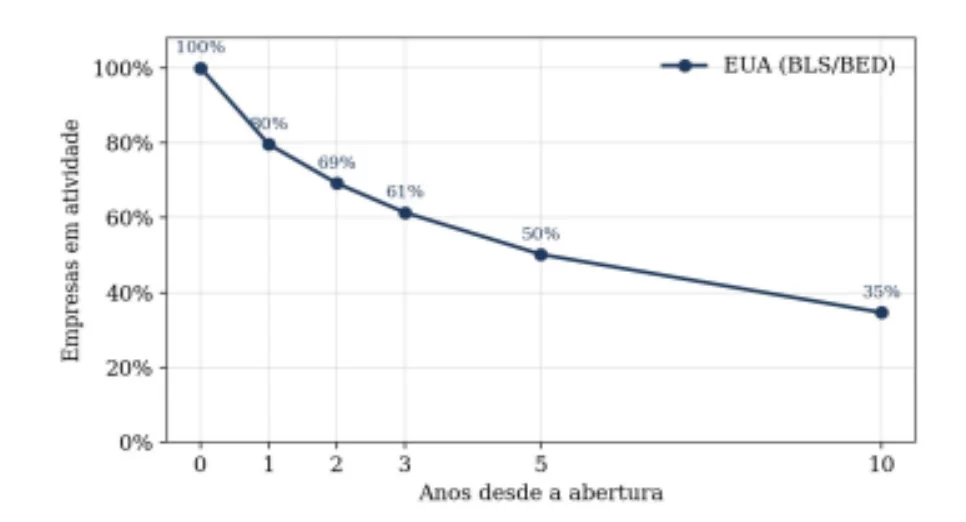
Os dados mais confiáveis sobre sobrevivência empresarial nos Estados Unidos provêm do programa Business Employment Dynamics do BLS, que acompanha cortes de estabelecimentos desde sua abertura. A leitura consolidada dessas séries revela um padrão notavelmente estável ao longo das décadas: a taxa de fechamento no primeiro ano situa-se em torno de 20% a 22%; ao final de cinco anos, aproximadamente metade dos estabelecimentos deixou de operar; e, transcorrida uma década, cerca de 65% já não estão em atividade (Bureau OF Labor Statistics, 2025). A Figura 1 sintetiza essa curva de sobrevivência.
Figura 1 — Curva de sobrevivência dos estabelecimentos nos EUA (percentual em atividade por ano desde a abertura)
Esse padrão médio, todavia, oculta variações setoriais expressivas. Setores intensivos em capital e sujeitos a alta volatilidade de demanda, mineração, extração de petróleo e gás e o setor de informação, apresentam as maiores taxas de fechamento precoce, ao passo que agricultura, serviços de alimentação e varejo tendem a exibir sobrevivência superior à média no primeiro ano. É particularmente relevante notar que a construção civil e o transporte figuram sistematicamente entre os segmentos de maior risco, fenômeno atribuído a problemas crônicos de fluxo de caixa: nesses ramos, a empresa frequentemente arca com custos de materiais e mão de obra muito antes de receber pela obra concluída.
3.2 O CENÁRIO BRASILEIRO SEGUNDO O SEBRAE
No Brasil, a principal referência sobre o tema é a pesquisa Sobrevivência de Empresas, conduzida pelo Serviço Brasileiro de Apoio às Micro e Pequenas Empresas a partir das bases da Receita Federal e de levantamentos de campo. Os resultados evidenciam que a taxa de mortalidade varia de modo acentuado conforme o porte da organização. Os microempreendedores individuais (MEI) apresentam a maior taxa de mortalidade entre os pequenos negócios 29% encerram atividades em até cinco anos, seguidos pelas microempresas (21,6%) e pelas empresas de pequeno porte, cuja taxa é a menor do grupo (17%) (Sebrae, 2021).
O presidente do SEBRAE, Carlos Melles, relaciona explicitamente a menor sobrevivência dos MEI à capacidade de gestão e ao grau de preparo do empreendedor. Segundo ele, “quando avaliamos a realidade da maioria dos MEI, a pesquisa mostra que, nesse segmento, há maior proporção de pessoas que estavam desempregadas antes de abrir o próprio negócio e que, por isso, não tiveram condições de se capacitar adequadamente e aprimorar a gestão” (Sebrae, 2021). O diagnóstico é convergente com a tese central deste artigo: a fragilidade gerencial e não apenas a escassez de recursos, está no cerne do problema.
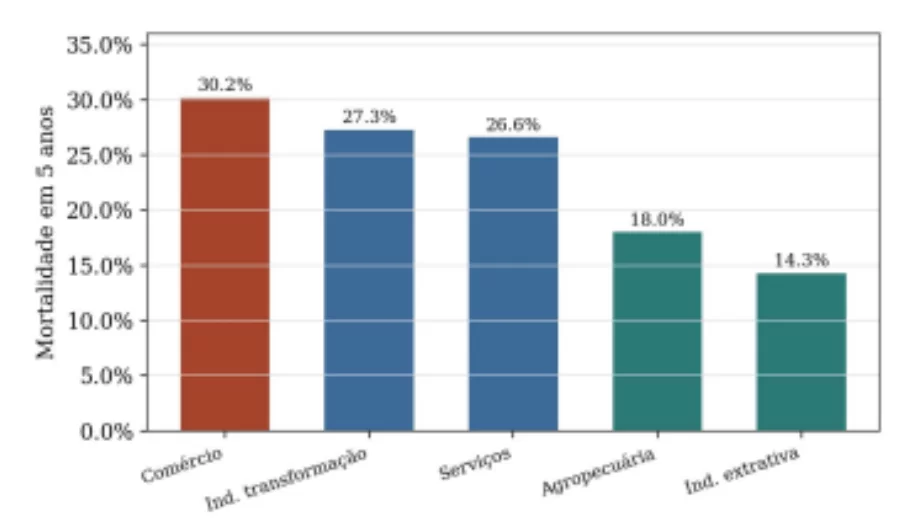
A análise setorial brasileira reforça o paralelo com os dados norte-americanos. A maior mortalidade em cinco anos ocorre no comércio (30,2%), seguido pela indústria de transformação (27,3%) e pelos serviços (26,6%); as menores taxas concentram-se na indústria extrativa (14,3%) e na agropecuária (18%), conforme apresentado na Figura 2. Essa convergência internacional sugere que os determinantes da mortalidade transcendem particularidades nacionais e remetem a características estruturais dos modelos de negócio.
Figura 2 — Taxa de mortalidade de empresas em cinco anos, por setor de atividade (Brasil)
A pesquisa do SEBRAE também quantificou os fatores associados ao encerramento. Entre as empresas fechadas em 2020, cerca de 40% dos entrevistados consideraram que a pandemia de COVID-19 foi determinante; 22% apontaram a falta de capital de giro como causa primordial; e 20% reclamaram do baixo volume de vendas e da escassez de clientes. Ainda mais revelador do ponto de vista da gestão financeira é o dado de que aproximadamente 34% dos ex-empresários acreditam que o acesso a crédito poderia ter evitado o fechamento, embora apenas 7% desse grupo tenha efetivamente solicitado e obtido crédito bancário (Sebrae, 2021). O que esses números descrevem é, em essência, um problema de liquidez agravado por deficiências de planejamento e de controle.
3.3 AS CAUSAS DO FECHAMENTO: UMA ANÁLISE COMPARATIVA
A investigação sistemática das causas de mortalidade empresarial encontra na base de dados da CB Insights uma de suas fontes mais citadas. A partir da análise de post-mortems, relatos elaborados pelos próprios fundadores de empresas encerradas, a consultoria identificou uma hierarquia recorrente de motivos. Em sua atualização de 2024, que examinou 431 empresas de capital de risco encerradas desde 2023, o esgotamento de capital apareceu no topo, presente em 70% dos casos; a ausência de aderência ao mercado (poor product-market fit) foi apontada em 43%; o timing inadequado ou as condições macroeconômicas, em 29%; a inadequação da equipe, em 23%; e a pressão competitiva ou a insustentabilidade da economia unitária, em cerca de 19% (CB Insights, 2024).
Um ponto metodológico crucial ressaltado pela própria CB Insights é a distinção entre causa raiz e sintoma final. O esgotamento de capital, embora seja o motivo mais frequentemente citado, constitui via de regra o desfecho de problemas anteriores, sobretudo a incapacidade de converter e reter clientes, que remete, por sua vez, à falta de aderência ao mercado. Em outras palavras, a empresa fica sem caixa porque não vende o suficiente; não vende porque não encontrou seu ajuste ao mercado (CB Insights, 2024). Essa cadeia causal é determinante para o argumento deste artigo, pois indica que a automação, ao melhorar a captura, a conversão e a retenção de clientes, além do controle de caixa, atua justamente sobre os elos iniciais da sequência de deterioração.
Uma segunda vertente da literatura, de forte apelo entre gestores, enfatiza o fluxo de caixa como o fator mais imediato do insucesso. Estudo do U.S. Bank amplamente divulgado pela SCORE atribui cerca de 82% dos fechamentos de pequenos negócios a problemas de gestão de fluxo de caixa. Ainda que a exatidão dessa cifra específica seja objeto de debate, a convergência com os dados do SEBRAE, em que a insuficiência de capital de giro e a escassez de vendas figuram entre as causas mais citadas, confere-lhe considerável robustez. A Figura 3 e a Tabela 1 sintetizam comparativamente essas evidências.
Figura 3 — Causas de fechamento de empresas segundo a frequência de citação em análises post-mortem
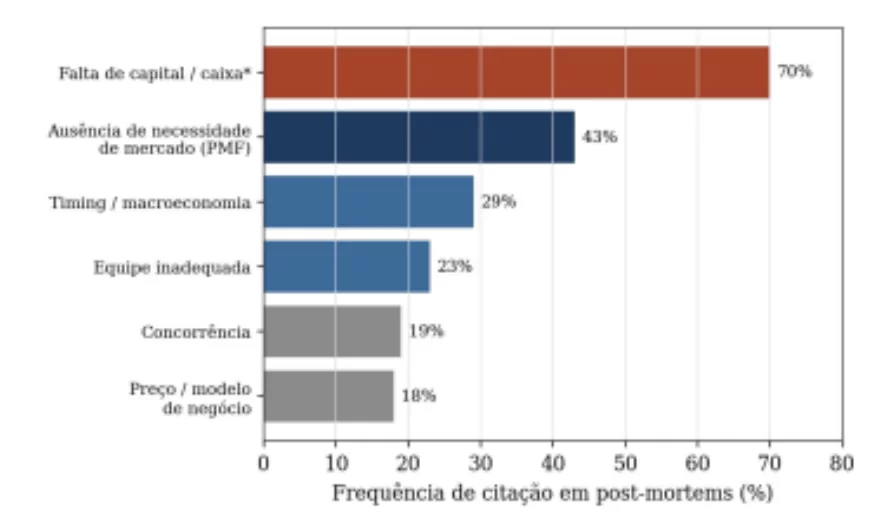
Tabela 1 — Síntese comparativa das causas de mortalidade empresarial segundo diferentes fontes
| Fonte / estudo | Causa principal apontada | Achados complementares |
| CB Insights (2024) — 431 empresas | Esgotamento de capital (70%) | Ausência de aderência ao mercado (43%); timing (29%); equipe (23%); concorrência (19%) |
| SEBRAE (2021) — Brasil | Impacto da pandemia
(40%) |
Falta de capital de giro (22%); baixo volume de vendas (20%); 34% creem que crédito evitaria o fechamento |
| U.S. Bank / SCORE | Gestão de fluxo de caixa (82%) | Realça a natureza financeira e de controle da maioria dos fechamentos |
| BLS / BED (2025) | Mortalidade estrutural precoce | ≈20% no 1º ano; ≈50% em 5 anos; ≈65% em 10 anos; forte variação setorial |
Fonte: Elaboração do autor (2026) com base em CB Insights (2024), SEBRAE (2021), U.S. Bank/SCORE e Bureau of Labor Statistics (2025).
3.4 O PROBLEMA DA LIQUIDEZ: A EVIDÊNCIA DO JPMORGAN CHASE INSTITUTE
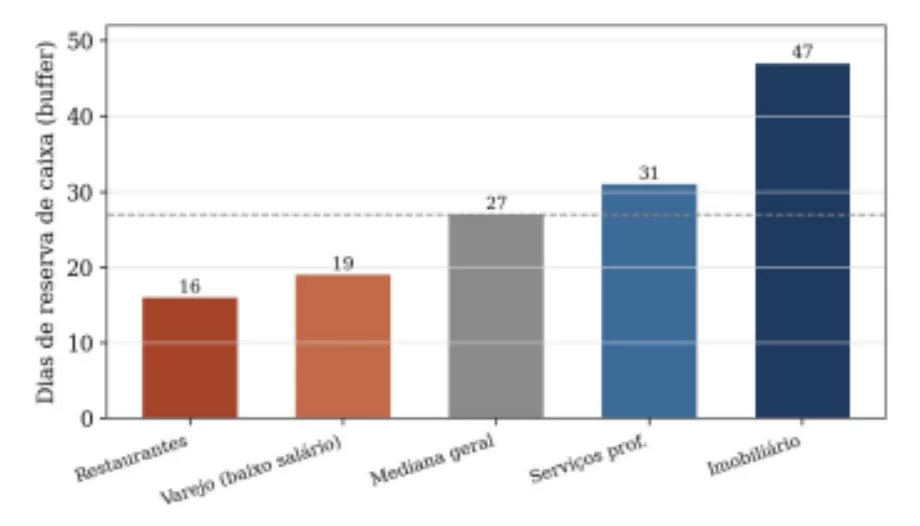
Se o fluxo de caixa é o elo mais imediato da mortalidade, convém examinar com precisão o quão frágil é a posição de liquidez típica de um pequeno negócio. A pesquisa mais influente sobre o tema foi conduzida por Diana Farrell e Chris Wheat no JPMorgan Chase Institute, a partir de um conjunto inédito de dados construído com mais de 470 milhões de transações anonimizadas de 597 mil pequenas empresas (Farrell; Wheat, 2016). O achado central é contundente: a empresa mediana dispõe de apenas 27 dias de reserva de caixa (cash buffer days), isto é, seria capaz de sustentar suas saídas típicas por menos de um mês caso suas entradas cessassem.
A distribuição é ainda mais preocupante do que a mediana sugere: metade dos pequenos negócios opera com menos de quinze dias de reserva. A vulnerabilidade varia por setor, o restaurante mediano detém apenas dezesseis dias de fôlego, enquanto o negócio imobiliário mediano dispõe de quarenta e sete, e por localização geográfica. É digno de nota, para o contexto do presente estudo, que entre as vinte e quatro cidades analisadas, Orlando registrou a menor reserva mediana, com apenas vinte e um dias, ao passo que San José apresentou a maior, com trinta e quatro (Farrell; Wheat, 2016). A Figura 4 ilustra essa dispersão.
Figura 4 — Dias de reserva de caixa (cash buffer days) da empresa mediana, por setor
A implicação gerencial desse dado é direta e articula-se de modo preciso com a automação. Uma organização que sobrevive com menos de um mês de reserva não pode se dar ao luxo de gerir seu caixa de forma intuitiva, com base em planilhas atualizadas esporadicamente ou em conciliações manuais sujeitas a atraso e a erro. A previsão de fluxo de caixa em horizonte curto, o monitoramento contínuo de recebíveis e a antecipação de rupturas de liquidez deixam de ser refinamentos desejáveis e tornam-se condições de continuidade. São, precisamente, funções passíveis de automação e é sobre essa ponte entre diagnóstico e solução que se debruçam as seguintes seções.
4 AUTOMATIZAÇÃO EM PEQUENOS NEGÓCIOS: ESTUDO COMPARATIVO DA LITERATURA
Estabelecido o diagnóstico da mortalidade e de suas causas, esta seção percorre a produção científica e institucional sobre os efeitos da automação no desempenho empresarial, confrontando estudos oriundos de tradições metodológicas e contextos geográficos diversos. O objetivo é verificar em que medida a evidência disponível sustenta a hipótese de que a automatização eleva a resiliência das PMEs.
4.1 A ESCOLA DA AUTOMAÇÃO DE SERVIÇOS: LACITY E WILLCOCKS
O corpo de pesquisa mais consolidado sobre automação administrativa é atribuído a Mary Lacity, professora da Universidade de Arkansas, e a Leslie Willcocks, professor da London School of Economics. Ao longo de mais de uma década, os autores conduziram surveys, estudos de caso aprofundados e entrevistas com clientes, fornecedores e consultores de automação, sintetizados em obras como Service Automation: Robots and the Future of Work (2016) e Robotic Process and Cognitive Automation: The Next Phase (2018).
A tese central desses autores é a de que a automação de serviços, quando bem gerida, produz um ganho tríplice (triple-win) para acionistas, clientes e empregados: reduz custos e eleva a produtividade para a organização; melhora a rapidez e a precisão do atendimento para o cliente; e libera os trabalhadores das tarefas monótonas, permitindo-lhes dedicar-se a atividades mais complexas e gratificantes (Lacity; Willcocks, 2016). Trata-se de uma refutação empírica da narrativa simplista que opõe automação e emprego.
Dois achados desse programa de pesquisa merecem destaque por sua implicação prática para as PMEs. O primeiro é o de que a automação de serviços foi, na maioria dos casos estudados, iniciada nas próprias operações de negócio, e não no departamento de TI. Os autores relatam que a principal vantagem dessa abordagem foi permitir às áreas operacionais controlar diretamente a automação, sem depender da fila de prioridades dos recursos de tecnologia (Lacity; Willcocks, 2016). Esse achado é especialmente alentador para pequenas empresas, que raramente dispõem de departamentos de TI robustos: as plataformas no-code contemporâneas viabilizam a automação conduzida pelo próprio gestor da operação. O segundo achado, documentado por estudos correlatos sobre profissionais de contabilidade em Portugal, indica que a RPA reduz erros, aumenta a produtividade, viabiliza a requalificação profissional e abre trajetórias de carreira ligadas à transformação digital.
4.2 EVIDÊNCIA EMPÍRICA DE GANHOS DE PRODUTIVIDADE
A magnitude dos ganhos de produtividade associados à automação é objeto de mensuração em diversos estudos empíricos. Revisões da literatura sobre tecnologia e automação em PMEs relatam que a combinação de RPA, análise assistida por inteligência artificial e computação em nuvem gera efeito sinérgico sobre a eficiência operacional, com estudos apontando incrementos de produtividade da ordem de 30% pela redução do tempo de processo e a minimização de erros humanos. Esses ganhos de eficiência traduzem-se em tempos de resposta menores e em maior qualidade de serviço, o que, por sua vez, fortalece o engajamento e a satisfação do cliente.
Investigações de base econométrica corroboram e refinam esse quadro. Estudo sobre a manufatura espanhola, apoiado em amostras de 1.515 e 1.380 pequenas e médias indústrias, verificou que o uso de robôs esteve associado à melhor desempenho, maior produtividade e maior emprego, e que a contribuição da robotização à produtividade do trabalho elevou-se de 2%, em 2008, para 5%, em 2015, evidência de uma segunda onda digital em que o conhecimento e a automação assumem peso crescente na explicação da produtividade. Ainda que conduzido no ambiente industrial, esse achado sinaliza a maturação dos efeitos da automação à medida que as organizações acumulam capacidade de absorção tecnológica.
4.3 A PROJEÇÃO DA INTELIGÊNCIA ARTIFICIAL GENERATIVA: MCKINSEY
A fronteira mais recente da automação administrativa é definida pela inteligência artificial generativa, cujo impacto potencial foi quantificado em relatório de grande repercussão do McKinsey Global Institute. Segundo o estudo, a IA generativa poderia adicionar entre US$ 2,6 trilhões e US$ 4,4 trilhões anuais à economia global, com efeitos particularmente concentrados em funções como operações de atendimento ao cliente, marketing e vendas, engenharia de software e pesquisa e desenvolvimento (McKINSEY & Company, 2023).
O mecanismo subjacente a essa projeção é diretamente pertinente à gestão de pequenos negócios. A McKinsey estima que as tecnologias atuais, potencializadas pela IA generativa, poderiam automatizar atividades que hoje absorvem entre 60% e 70% do tempo dos trabalhadores, patamar bem superior à estimativa anterior de 50% para as tecnologias tradicionais. A aceleração decorre da capacidade da IA generativa de compreender e utilizar a linguagem natural, requisito de atividades que correspondem a cerca de 25% de todo o tempo de trabalho (McKINSEY & Company, 2023). Como as tarefas administrativas de uma pequena empresa, redação de comunicações, classificação de documentos, resposta a clientes, elaboração de propostas, são intensivas em linguagem, elas figuram entre as mais suscetíveis a esse novo patamar de automação.
O relatório introduz, porém, uma ressalva de grande importância prática: apenas cerca de 1% dos líderes empresariais descreve suas implementações de IA generativa como maduras, no sentido de plenamente integradas aos fluxos de trabalho e geradoras de resultados substanciais (McKINSEY & Company, 2023). Existe, portanto, um hiato considerável entre o potencial técnico e a realização efetiva de valor, hiato que se explica, em larga medida, pela ausência de integração de processos e de governança de dados, e que constitui simultaneamente o principal obstáculo é a principal oportunidade para as PMEs.
4.4 A PERSPECTIVA DA OCDE: POTENCIAL E DEFASAGEM
A OCDE oferece o contraponto institucional necessário à leitura entusiasta do potencial tecnológico. Em seus estudos sobre a transformação digital das PMEs, o organismo reconhece que a digitalização amplia as oportunidades de melhoria de desempenho, inovação e produtividade, permitindo às pequenas empresas competir em condições mais equilibradas com as grandes. Simultaneamente, adverte que o menor porte atua como barreira à adoção, em razão da falta de recursos internos, de consciência estratégica, de competências e de financiamento (OECD, 2021).
Dados mais recentes do organismo indicam que a conectividade de banda larga ultrarrápida entre pequenas empresas saltou de 23% para 52% entre 2019 e 2022, impulsionada pela pandemia, ao passo que a contratação de serviços de computação em nuvem alcançou 41% em 2021. Ainda assim, a defasagem em relação às grandes empresas persiste e se amplia nas camadas tecnológicas mais avançadas. Em avaliação relevante para o argumento deste artigo, a OCDE observa que o advento de modelos de linguagem de grande porte acessíveis colocou, pela primeira vez, capacidades de inteligência artificial ao alcance das PMEs, com potencial de nivelar o campo competitivo por meio da automação de tarefas manuais e repetitivas, desde que acompanhada de suporte estruturado para fechar as lacunas digitais e de competências.
Tabela 2 — Síntese comparativa dos principais estudos sobre automação e desempenho de PMEs
| Estudo / autoria | Abordagem | Contexto | Achado principal |
| Lacity e Willcocks
(2016; 2018) |
Surveys e estudos de caso | Serviços,
multissetorial |
Ganho tríplice; automação iniciada nas operações; RPA “retira o robô do humano” |
| Farrell e Wheat (2016) | Análise de 470 mi de transações | 597 mil PMEs
(EUA) |
Reserva mediana de caixa de 27 dias; metade abaixo de 15 dias |
| McKinsey & Company (2023) | Modelagem econômica | Economia global | IA generativa pode automatizar 60–70% do tempo; valor de US$ 2,6–4,4 tri/ano |
| OCDE (2021) | Análise de
indicadores |
Área da OCDE | Defasagem digital cresce na integração de processos; barreiras de recurso e competência |
| Estudo da manufatura espanhola | Econometria
(n≈1,5 mil) |
Indústria
(Espanha) |
Robôs elevaram a produtividade do trabalho de 2% (2008) para 5% (2015) |
| Revisões sobre RPA/IA em PMEs | Revisão sistemática | Multissetorial | Ganhos de produtividade de até 30%; sinergia entre RPA, IA e nuvem |
Fonte: Elaboração do autor (2026).
5 A TECNOLOGIA DA INFORMAÇÃO COMO ESTRATÉGIA DE PREVENÇÃO AO FECHAMENTO
A confrontação entre o diagnóstico da Seção 3 e a evidência da Seção 4 permite formular a contribuição analítica central deste artigo: o estabelecimento de uma correspondência explícita entre cada causa de mortalidade empresarial e a capacidade de automação apta a mitigá-la. A tese não é a de que a tecnologia elimina o risco empresarial, que é irredutível, mas a de que ela reduz a probabilidade de fechamento por meio da atuação sobre os fatores administráveis do insucesso.
Considere-se, primeiramente, a insuficiência de caixa, causa proximal apontada por 70% dos fundadores segundo a CB Insights (2024) e associada a 82% dos fechamentos segundo o U.S. Bank. A automação financeira ataca esse fator por múltiplas vias: a conciliação bancária automática e a sincronização entre sistemas de vendas e contabilidade eliminam a defasagem informacional que impede o gestor de conhecer sua posição de caixa em tempo real; a emissão e a cobrança automatizadas de faturas reduzem o prazo médio de recebimento; e os painéis de indicadores permitem antecipar rupturas de liquidez com semanas de antecedência. Em uma população cuja empresa mediana dispõe de apenas 27 dias de reserva (Farrell; Wheat, 2016), essa antecipação pode ser a diferença entre a continuidade e o encerramento.
Em segundo lugar, a ausência de aderência ao mercado, apontada em 43% dos casos, decorre frequentemente da incapacidade de captar sinais de demanda e de converter interessados em clientes pagantes. Aqui atuam a automação de marketing e de vendas: a segmentação e a nutrição automatizadas de contatos, o rastreamento do comportamento do consumidor e a resposta imediata a solicitações elevam as taxas de conversão e encurtam o ciclo de vendas, fornecendo, ademais, dados que orientam o ajuste da oferta ao mercado. A literatura de mercado reporta, para a automação de marketing, retornos expressivos, que serão detalhados na seção seguinte.
Em terceiro lugar, as falhas de gestão e o retrabalho, subjacentes tanto ao diagnóstico do SEBRAE quanto à hierarquia da CB Insights, são precisamente o alvo primário da RPA e da integração de sistemas. A eliminação da duplicidade de dados entre finanças, vendas e produção, a padronização de fluxos e a geração de indicadores confiáveis de margem, capacidade produtiva e fluxo de caixa reduzem a carga cognitiva do gestor e diminuem a incidência de erros dispendiosos. O ganho tríplice descrito por Lacity e Willcocks (2016) materializa-se, para a pequena empresa, sobretudo na forma de tempo gerencial liberado para a decisão estratégica.
Há, contudo, um limite conceitual que deve ser explicitado para preservar o rigor do argumento. A automação é condição facilitadora, não condição suficiente, da sobrevivência empresarial. Como a própria CB Insights (2024) adverte, a ausência de necessidade de mercado é uma falha que se manifesta após a construção do produto, mas cuja raiz é anterior a qualquer tecnologia: nenhum sistema de automação salva um negócio que resolve um problema inexistente. A contribuição da TI reside em maximizar a eficiência, o controle e a capacidade de resposta de um modelo de negócio fundamentalmente viável — e em fornecer, por meio de dados, os sinais que permitem corrigir rumos a tempo.
6 TIPOLOGIA DA AUTOMAÇÃO ADMINISTRATIVA POR ÁREA FUNCIONAL
Esta seção sistematiza, de forma operacional, os tipos de automação aplicáveis a cada área funcional da pequena empresa, associando a cada um deles as ferramentas representativas e os ganhos reportados na literatura. A organização por área atende à demanda de especialistas em administração automatizada por um mapa acionável de intervenções, e responde ao diagnóstico da OCDE (2021) de que o maior déficit das PMEs está na integração de processos de negócio.
6.1 ÁREA FINANCEIRA E CONTÁBIL
A automação financeira é, à luz do diagnóstico de mortalidade, a de maior criticidade. Suas aplicações típicas incluem a conciliação bancária automática, a sincronização entre plataformas de comércio eletrônico e sistemas contábeis, a emissão e a cobrança automatizadas de faturas, o cálculo e o recolhimento de tributos e a geração contínua de demonstrativos gerenciais. Ferramentas como QuickBooks, integradas por plataformas de iPaaS, permitem que dados de vendas fluam automaticamente para a contabilidade, eliminando a digitação manual e a defasagem de informação. Estudos sobre a aplicação de RPA na contabilidade documentam redução de erros, aumento de produtividade e maior transparência de dados, contribuindo para a resiliência organizacional e para a melhoria da tomada de decisão financeira.
6.2 VENDAS E GESTÃO DO RELACIONAMENTO COM O CLIENTE (CRM)
Na área de vendas, a automação materializa-se em sistemas de CRM que registram e priorizam automaticamente oportunidades, disparam sequências de acompanhamento, geram propostas e alimentam previsões de receita. Plataformas como HubSpot e Pipedrive automatizam a gestão de contatos, propostas e contratos, reduzindo a probabilidade de que uma oportunidade se perca por falta de acompanhamento. O efeito sobre a conversão é documentado: relatórios de mercado apontam que a automação pode gerar aumentos expressivos de leads qualificados e de taxas de conversão em relação a processos manuais, atuando diretamente sobre o elo de aderência ao mercado da cadeia de mortalidade.
6.3 MARKETING
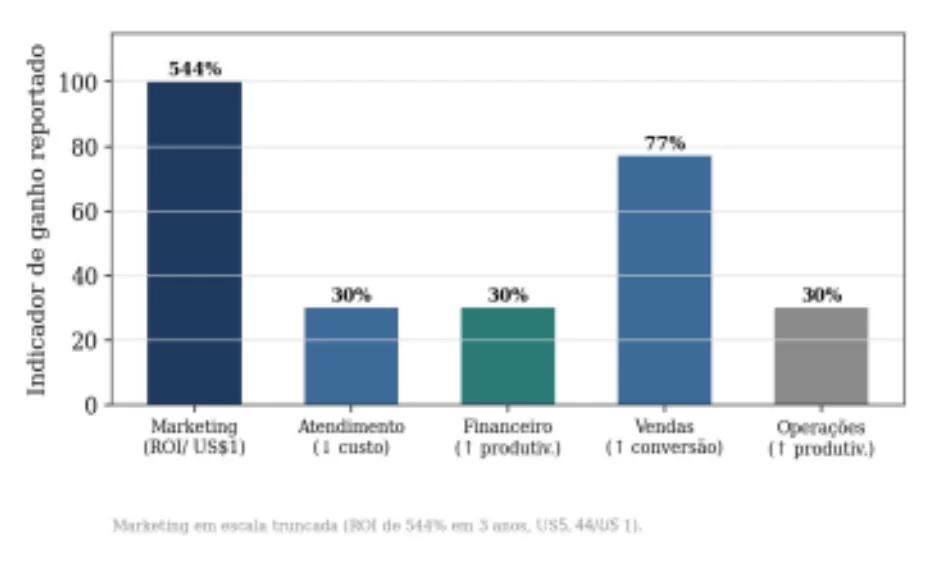
O marketing é, provavelmente, a área em que os indicadores de retorno da automação são mais robustos e amplamente reportados. A automação de marketing abrange o disparo segmentado de campanhas de e-mail, a nutrição de contatos ao longo do funil, a recuperação de carrinhos abandonados e a orquestração de mensagens entre canais. Segundo estudo clássico da Nucleus Research, cada dólar investido em automação de marketing retorna, em média, US$ 5,44 o equivalente a um retorno de 544% em três anos. Relatórios de mercado indicam, ainda, que campanhas automatizadas de e-mail podem gerar receita substancialmente superior à das campanhas não automatizadas, e que a automação eleva de modo significativo a geração de leads e as taxas de conversão. A Figura 5 sintetiza indicadores de ganho por área.
Figura 5 — Indicadores de ganho reportados para a automação, por área funcional (valores ilustrativos)
6.4 ATENDIMENTO AO CLIENTE
O atendimento automatizado por meio de assistentes virtuais (chatbots) e de agentes conversacionais assistidos por inteligência artificial permite responder a solicitações rotineiras em tempo integral, sem ampliação proporcional do quadro de pessoal. A literatura de mercado reporta que a adoção de chatbots pode reduzir os custos de atendimento em até 30% e que parcela expressiva das empresas percebe retorno significativo já no primeiro ano de implementação. Para a pequena empresa, o valor não reside apenas na economia, mas na capacidade de oferecer disponibilidade permanente, atributo que fortalece a retenção de clientes e, por conseguinte, o fluxo de receita. Cabe, todavia, a ressalva de que a satisfação depende da qualidade da implementação e da preservação de vias de contato humano para questões complexas.
6.5 OPERAÇÕES, ESTOQUE E LOGÍSTICA
Na dimensão operacional, a automação abrange o controle automatizado de estoque com reposição baseada em pontos de pedido, a gestão de ordens de serviço, o roteamento de entregas e a integração entre sistemas de produção e vendas. A OCDE (2021) observa que a defasagem de adoção das PMEs é comparativamente menor em ferramentas de gestão de produção e logística, o que sugere um terreno de implementação relativamente maduro. Os ganhos derivam da redução de rupturas de estoque, da diminuição de capital imobilizado e da eliminação de retrabalho na coordenação entre áreas.
6.6 RECURSOS HUMANOS E FOLHA DE PAGAMENTO
A automação de recursos humanos, embora menos crítica em empresas de porte reduzido, ganha relevância à medida que a organização cresce. Suas aplicações incluem o processamento automatizado da folha de pagamento, a gestão de admissões e desligamentos, o controle de jornada e a administração de benefícios. Plataformas especializadas, como as de folha de pagamento integradas a sistemas contábeis, reduzem o risco de erro em obrigações trabalhistas e liberam o gestor de tarefas administrativas de baixo valor. A pesquisa sobre RPA registra, entre seus benefícios, a possibilidade de operar a folha de pagamento entre outras tarefas alocadas ao mesmo agente de software, ilustrando o princípio da reutilização de capacidade automatizada.
6.7 INTEGRAÇÃO DE SISTEMAS E GOVERNANÇA DE DADOS
A camada de integração é o elemento transversal que confere coerência às demais. De pouco adianta automatizar áreas isoladamente se os sistemas permanecem incomunicáveis, obrigando à reentrada manual de dados e reintroduzindo o erro que a automação pretendia eliminar. É precisamente aqui que se concentra o maior déficit tecnológico das PMEs identificado pela OCDE (2021) e reside a oportunidade das plataformas de iPaaS. A integração adequada pressupõe, ademais, governança de dados, acesso controlado e monitorado, rotinas regulares de backup, documentação das integrações e homologação prévia à entrada em produção, condição sem a qual os ganhos de eficiência podem ser anulados por falhas de segurança ou de conformidade.
Tabela 3 — Tipologia da automação administrativa por área funcional
| Área | Tarefas automatizáveis | Ferramentas representativas | Causa de mortalidade mitigada |
| Financeiro /
Contábil |
Conciliação, faturamento, cobrança, tributos, relatórios | QuickBooks, iPaaS, RPA | Insuficiência de caixa; falhas de controle |
| Vendas / CRM | Registro e priorização de oportunidades, propostas, previsão | HubSpot, Pipedrive | Baixa conversão;
ausência de aderência ao mercado |
| Marketing | E-mail segmentado, nutrição, recuperação de carrinho | Plataformas de
automação de |
Escassez de clientes; baixa demanda |
| Área | Tarefas automatizáveis | Ferramentas
representativas |
Causa de mortalidade mitigada |
| marketing | |||
| Atendimento | Chatbots, agentes
conversacionais, triagem |
Assistentes virtuais com IA | Perda e insatisfação de clientes |
| Operações / Estoque | Reposição automática, ordens, roteamento | Sistemas de gestão e logística | Capital imobilizado; retrabalho |
| Recursos Humanos | Folha, admissão/desligamento, jornada | Gusto e similares | Erro em obrigações; custo administrativo |
| Integração / Governança | Conexão de sistemas, backup, documentação | Zapier, Make, Albato | Reentrada de dados; erro; risco de conformidade |
Fonte: Elaboração do autor (2026).
7. BARREIRAS À ADOÇÃO E FATORES CRÍTICOS DE SUCESSO
A promessa da automação não se realiza automaticamente. A mesma OCDE que documenta seu potencial adverte que a menor escala das PMEs atua como barreira sistemática à adoção, em razão de quatro obstáculos recorrentes: baixa consciência estratégica, insuficiência de recursos internos, defasagem de competências e limitações financeiras (OECD, 2021). A esses somam-se a baixa interoperabilidade dos sistemas legados, a ausência de cultura de dados e a incerteza quanto a responsabilidades e riscos das novas atividades digitais.
O relatório da McKinsey (2023) acrescenta uma barreira de natureza organizacional: a maturidade. O fato de apenas 1% dos líderes considerar suas implementações plenamente integradas revela que a distância entre adquirir ferramentas e extrair valor delas é considerável, e decorre menos da tecnologia em si do que da capacidade de redesenhar processos e governar dados. Esse ponto é convergente com um achado central de Lacity e Willcocks (2016): o sucesso da automação depende de que as áreas de negócio se apropriem do programa, definam claramente os processos a automatizar e mantenham controle sobre os agentes de software.
A partir da síntese dessas fontes, é possível enunciar um conjunto de fatores críticos de sucesso para a automação em pequenos negócios. O primeiro é a adoção incremental e orientada a processos: em vez de grandes programas de transformação, recomenda-se iniciar por um diagnóstico dos processos, identificar tarefas de alto volume e baixo valor e automatizá-las de modo faseado, com ganhos rápidos e mensuráveis. O segundo é a priorização da integração sobre a aquisição de ferramentas isoladas, dado que o maior déficit reside na comunicação entre sistemas. O terceiro é a governança de dados e a segurança, condição de sustentabilidade dos ganhos. O quarto é o desenvolvimento de competências, seja pela capacitação interna, seja pela contratação de consultoria especializada. A Tabela 4 sistematiza barreiras e estratégias de mitigação.
Tabela 4 — Barreiras à adoção da automação em PMEs e estratégias de mitigação
| Barreira | Origem / evidência | Estratégia de mitigação |
| Insuficiência de recursos e financiamento | OCDE (2021) | Ferramentas no-code de baixo custo; adoção faseada; foco em retorno rápido |
| Defasagem de competências | OCDE (2021); McKinsey (2023) | Capacitação interna; consultoria especializada; requalificação de equipe |
| Baixa interoperabilidade / sistemas isolados | OCDE (2021) | Priorizar integração via iPaaS antes de novas ferramentas |
| Falta de maturidade / valor não realizado | McKinsey (2023) | Redesenho de processos; apropriação pela área de negócio |
| Ausência de cultura e governança de dados | OCDE (2021) | Backup, documentação, homologação e acesso controlado |
| Dependência de plataformas de terceiros | Prática de mercado | Diversificar fornecedores; acompanhar políticas contratuais |
Fonte: Elaboração do autor com base em OECD (2021), McKinsey & Company (2023) e Lacity e Willcocks (2016).
8. DISCUSSÃO: UM MODELO INTEGRADO DE RESILIÊNCIA POR AUTOMAÇÃO
A articulação das evidências examinadas permite propor um modelo integrado de leitura da relação entre automação e sobrevivência empresarial, organizado em três camadas causais. Na camada mais profunda situam-se os determinantes estruturais do insucesso a viabilidade do modelo de negócio e a aderência ao mercado, sobre os quais a tecnologia exerce influência apenas indireta, por meio da informação que produz. Na camada intermediária encontram-se os fatores administráveis, controle de caixa, eficiência operacional, conversão de clientes e qualidade de gestão, que constituem o principal domínio de atuação da automação. Na camada superficial, por fim, manifesta-se o sintoma final observável: o esgotamento de recursos e o encerramento das atividades.
A leitura desse modelo esclarece por que a automação, embora não elimine o risco, desloca favoravelmente a distribuição de probabilidades de sobrevivência. Ao operar sobre a camada intermediária, reduzindo o prazo de recebimento, antecipando rupturas de liquidez, elevando a conversão e liberando tempo gerencial, a tecnologia interrompe ou retarda a cadeia de deterioração que conduz do problema de mercado ao esgotamento de caixa. O dado da reserva mediana de 27 dias (Farrell; Wheat, 2016) confere urgência a essa intervenção: em margens tão estreitas, ganhos marginais de eficiência e de previsibilidade têm efeito desproporcional sobre a continuidade.
Uma segunda contribuição da discussão diz respeito ao caráter democratizante da automação contemporânea. Historicamente, a integração de sistemas e a análise de dados constituíam privilégio das grandes corporações, dotadas de departamentos de TI e de orçamentos compatíveis. A emergência das plataformas no-code de iPaaS e, mais recentemente, dos modelos de linguagem de grande porte acessíveis alterou essa equação. Como reconhece a própria OCDE, tais tecnologias colocaram, pela primeira vez, capacidades avançadas ao alcance das PMEs, com potencial de nivelar o campo competitivo. A consequência estratégica é que a automação deixa de ser um diferencial de vanguarda para tornar-se, progressivamente, uma condição de paridade e sua ausência, um fator de risco competitivo.
Do ponto de vista prático, o mercado responde a essa transição com a emergência de um segmento de consultoria de integração e automação voltado especificamente às PMEs, que se posiciona no espaço entre os prestadores técnicos de baixo custo e as grandes consultorias corporativas. Iniciativas dessa natureza das quais a consultoria Easy Word, sediada em Orlando, constitui exemplo ilustrativo oferecem pacotes de diagnóstico rápido, implementação de integrações e suporte contínuo, traduzindo a linguagem técnica em soluções acionáveis e mensuráveis. O crescimento desse mercado, sustentado por um setor de iPaaS estimado em mais de US$ 17 bilhões até 2028, é ele próprio um indicador da relevância prática do tema aqui investigado.
Cabe, por fim, reconhecer as limitações do presente estudo. Por tratar-se de revisão bibliográfica e documental, o trabalho não produz evidência causal primária, apoiando-se na triangulação de fontes de naturezas distintas, algumas acadêmicas, outras institucionais ou de mercado, cujos critérios metodológicos nem sempre são plenamente comparáveis. Cifras de retorno oriundas de relatórios de mercado, em particular, devem ser interpretadas com cautela, dada a possibilidade de viés de seleção e de interesse comercial. Estudos futuros beneficiar-se iam de desenhos longitudinais que acompanhassem coortes de pequenas empresas ao longo do tempo, comparando a sobrevivência de adotantes e não adotantes de automação sob controle de variáveis de porte, setor e contexto, desenho que permitiria isolar o efeito da tecnologia sobre a mortalidade com o rigor que a relevância do tema justifica.
9. CONSIDERAÇÕES FINAIS
Este artigo partiu de um paradoxo bem documentado a coexistência da centralidade econômica das pequenas empresas com sua elevada fragilidade para investigar em que medida a automatização de processos e a tecnologia da informação podem funcionar como estratégia de prevenção ao fechamento. A confrontação das evidências reunidas autoriza uma conclusão matizada, porém afirmativa.
As taxas de mortalidade, convergentes entre os contextos norte-americano e brasileiro, revelam que a maioria dos fechamentos decorre de fatores administráveis: insuficiência de caixa, falhas de gestão, baixa conversão de clientes e ausência de informação gerencial confiável. A evidência sobre liquidez, sintetizada na reserva mediana de apenas 27 dias, confere a esses fatores um caráter de urgência. Por outro lado, o corpo de pesquisa sobre automação, das investigações de Lacity e Willcocks às projeções da McKinsey e às análises da OCDE, demonstra de forma consistente que a tecnologia reduz erros, eleva a produtividade, encurta ciclos e melhora a capacidade de resposta ao cliente, atuando precisamente sobre os fatores administráveis do insucesso.
A contribuição central do trabalho reside no estabelecimento de uma cadeia causal explícita entre causas de mortalidade e capacidades de automação, materializada na tipologia por área funcional e no modelo integrado de resiliência. A automatização não é apresentada como panaceia, nenhuma tecnologia redime um modelo de negócio inviável, mas como condição facilitadora que desloca favoravelmente a probabilidade de sobrevivência de empreendimentos fundamentalmente viáveis, e que fornece, por meio de dados, os sinais necessários à correção tempestiva de rumos.
Num momento histórico em que as plataformas no-code e os modelos de linguagem acessíveis colocam capacidades outrora exclusivas das grandes corporações ao alcance das pequenas empresas, a automação transita da condição de diferencial competitivo para a de requisito de paridade. Para os especialistas em administração automatizada, o desafio deixa de ser justificar a adoção e passa a ser conduzi-la com método: de forma incremental, orientada a processos, ancorada na integração de sistemas e sustentada por governança de dados. É nesse sentido preciso que a automatização se revela, de fato, uma saída capaz de salvar empresas, não por eliminar o risco inerente ao empreender, mas por dotar o pequeno empresário dos instrumentos de controle, eficiência e informação sem os quais a fragilidade estrutural do segmento tende, inexoravelmente, a se converter em estatística de mortalidade.
REFERÊNCIAS
BUREAU OF LABOR STATISTICS. Business Employment Dynamics: establishment age and survival data. Washington, D.C.: U.S. Department of Labor, 2025. Disponível em: https://www.bls.gov/bdm/bdmage.htm. Acesso em: 2 jul. 2026.
CB INSIGHTS. The top reasons startups fail. New York: CB Insights, 2024. Disponível em: https://www.cbinsights.com/research/report/startup-failure-reasons-top/. Acesso em: 2 jul. 2026.
FARRELL, D.; WHEAT, C. Cash is king: flows, balances, and buffer days — evidence from 600,000 small businesses. New York: JPMorgan Chase Institute, 2016.
LACITY, M. C.; WILLCOCKS, L. P. A new approach to automating services. MIT Sloan Management Review, Cambridge, v. 58, n. 1, p. 41-49, 2016.
LACITY, M. C.; WILLCOCKS, L. P. Robotic process and cognitive automation: the next phase. Ashford: SB Publishing, 2018.
McKINSEY & COMPANY. The economic potential of generative AI: the next productivity frontier. [S. l.]: McKinsey Global Institute, 2023.
ORGANISATION FOR ECONOMIC CO-OPERATION AND DEVELOPMENT (OECD). The digital transformation of SMEs. Paris: OECD Publishing, 2021. (OECD Studies on SMEs and Entrepreneurship).
ORGANISATION FOR ECONOMIC CO-OPERATION AND DEVELOPMENT (OECD). SME digitalisation to manage shocks and transitions. Paris: OECD Publishing, 2024. (OECD SME and Entrepreneurship Papers).
NUCLEUS RESEARCH. Marketing automation returns US$ 5.44 for every dollar spent. Boston: Nucleus Research, 2014.
SERVIÇO BRASILEIRO DE APOIO ÀS MICRO E PEQUENAS EMPRESAS (Sebrae). Sobrevivência das empresas no Brasil. Brasília: Sebrae, 2021.
U.S. SMALL BUSINESS ADMINISTRATION. OFFICE OF ADVOCACY. Frequently asked questions about small business. Washington, D.C.: SBA, 2026.
WILLCOCKS, L. P.; LACITY, M. C.; CRAIG, A. Robotic process automation at Xchanging. London: The London School of Economics and Political Science, 2015. (The Outsourcing Unit Working Research Paper Series).
WILLCOCKS, L. P.; LACITY, M. C. Service automation: robots and the future of work. Ashford: SB Publishing, 2016.
INFORMAÇÕES SOBRE OS AUTORES
[1] Especialista em Consultoria de Integração e Automação de Processos. ORCID: 0009-0000-2903-0324.
Contribuição dos autores:
Luciano Bassan: Concepção e planejamento do estudo; revisão bibliográfica e documental; seleção, sistematização e análise comparativa das evidências; elaboração da tipologia de automação por área funcional e do modelo integrado de resiliência; redação e revisão crítica do manuscrito; aprovação da versão final.
INFORMAÇÕES SOBRE O MATERIAL
Conflito de interesse:
N/A.
Agradecimentos:
N/A.
Financiamento:
N/A.
Nota de presença de IA:
N/A.
Informações sobre Direitos Autorais e Licença:
Este é um artigo de Acesso Aberto distribuído sob os termos da Creative Commons Attribution License, que permite uso, distribuição e reprodução irrestritos em qualquer meio, desde que o autor e a fonte originais sejam creditados.
Os nomes e endereços informados nesta revista serão usados exclusivamente para os serviços prestados por esta publicação, não sendo disponibilizados para outras finalidades ou a terceiros.
- ISSN (versão eletrônica): 2448-0959
- Licença Creative Commons: Este trabalho está licenciado com uma Licença Creative Commons – Atribuição 4.0 Internacional.
Histórico da Publicação:
Material recebido: 21 de julho de 2026.
Material aprovado pelos pares: 10 de agosto de 2026.
Material editado aprovado pelos autores: 28 de setembro de 2026.