SILVA, Fabrício Cássio da [1]
SILVA, Fabrício Cássio da. Arbitragem como Campo de Atuação do Contabilista. Revista Científica Multidisciplinar Núcleo do Conhecimento. Ano 03, Ed. 06, Vol. 06, pp. 5-14, Junho de 2018. ISSN:2448-0959
O objetivo desse trabalho é demonstrar um campo que está em ascenção e que deve abarcar a participação do contabilista. Após a promulgação da lei da arbitragem, abre-se um campo para que o contador possa atuar, cabendo assim evidenciar de forma minuciosa o campo de atuação do árbitro contador, explanar os conceitos utilizados, como também o local de atuação e suas funções. Diante disso, cabe salientar que a lei da arbitragem se pauta pela lei 9.307/96 e nela se tem os parâmetros para a atuação desse profissional. Nesse cenário, observa-se que a arbitragem engatinha na direção de ser uma das formas de resolução de conflitos na sociedade, sendo que a forma mais comum e mais conhecida é a via judicial, na qual tem se advogados, as partes envolvidas, o juiz e um local conhecido como fórum. Diante disso, a arbitragem envolve alguns atores que atuam no fórum e acrescenta outros, todavia, o local passa a ser nas câmaras de arbitragem, o que ganha um caráter célere, todavia mais custoso. E nessa seara as partes envolvidas precisam preencher alguns requisitos, bem como ter direitos disponíveis e possuírem um contrato compromissório de arbitragem, ou seja, as práxis de atuação do profissional da arbitragem diferem-se daquelas que são pertinentes aos que atuam no fórum, ainda que o objetivo seja a elucidação da lide.
Palavras-chave: Contabilista, Árbitro, Câmara de Arbitragem, Direito.
A lei 13.105/15 traz dentre outros assuntos a questão da arbitragem, ou seja, traz normas sobre esse novo campo que almeja a resolução dos conflitos, essa lei vem reforçar a Lei da Arbitragem 9.307/96. Nesse sentido, abre campo para atuação do Contador, e considerando que haverá discussões que envolvam questões patrimoniais das pessoas físicas e jurídicas e direitos das mesmas, nesse sentido, quais são as funções do contador na câmara de arbitragem? Assim, objetiva-se demonstrar o que é a arbitragem, os benefícios de buscar essa via para resolução da lide.
Para tanto, a elucidação desse artigo se dará através de buscas teóricas, nas dissertações e teses. Desse modo, observa-se que é um campo que deve ter um representante contábil e que esse campo de atuação é propicio a esse profissional, o que permiti concluir que os direitos possam ser alcançados e a lide será extinta de forma profícua, uma vez que o profissional contábil estará apto a julgar de forma isenta as questões.
Sabe-se que a contabilidade, como ciência social, tem como objeto e abrangência de atuação o Patrimônio das entidades, bem como das pessoas físicas, sendo assim, que o patrimônio entende-se como os Bens, os Direitos e as Obrigações (CFC Nº 774 de 1.994).
Diante disso, as câmaras de arbitragem discutem justamente o assunto que embarca o que a contabilidade considera como patrimônio, ou seja, a câmara arbitrará sobre os bens, os direitos, e, por conseguinte, as obrigações que os contratos geram. Todavia, a lei da arbitragem traz no seu bojo, que somente poderá ser discutido questões das pessoas que tenham direitos disponíveis, ou sejam, direitos que tenham caráter pecuniário.
A lei 9.307/96 que versa sobre a lei da Arbitragem é reforçada pela lei 13.105/15 que traz novos conceitos sobre a arbitragem e amplia o campo de atuação do Contador. De acordo com o Conselho Federal de Contabilidade-CFC, o campo de atuação se resume ao Patrimônio das pessoas físicas e jurídicas (CFC Nº 774 de 1994), sendo que o termo Patrimônio abrange os Bens, os direitos e as obrigações para com terceiros.
Todavia, a lei 9.307/96 orienta que as pessoas capazes podem valer-se da arbitragem para dirimir os litígios relativos a direitos Patrimoniais disponíveis. Nesse sentido, quando a lei trata de direitos, gera uma redundância, pois as questões patrimoniais na contabilidade são os bens, os direitos e as obrigações, ou seja, as pessoas podem valer-se da arbitragem para resolver litígios que têm como objeto aquilo que concerne à contabilidade.
Diante disso, Brittes e Antonio (2009) conceituam de forma simples o termo arbitragem como sendo uma via de solução de conflitos na qual não há intervenção do Estado. Nessa questão da não intervenção do Estado pode-se entender que a questões ali discutidas são mais céleres, uma vez que o judiciário está saturado de processos, e a arbitragem vem como uma via paralela para resolver a lide.
O escopo de atuação do contador está na arbitragem trabalhista, comercial, societária, dentre outras. Nesse viés, a lei 9.307/96 traz no artigo primeiro que a câmara deverá resolver litígios relacionados a bens patrimoniais disponíveis, sendo assim, a câmara de arbitragem não acolherá litígios, por exemplo, que versem na esfera criminal, familiar, dentre outras.
Na perspectiva de Brittes e Antonio (2009) o termo que se refere a bens disponíveis não está clara na Lei da Arbitragem, mas fazem menção que são bens que podem ser livremente alienados, dados como garantias e que possam ser constituídos de valor pecuniário, podendo dispor a qualquer tempo.
Diante disso, o profissional, conhecido como árbitro irá proceder conforme os ditames da justiça comum com o intuito de esclarecer se e dar um parecer (MARTINEZ E FERREIRA, 2003). Todavia, as problemáticas que mais têm chegado às câmaras de arbitragem no ponto de vista de Lara e Santos (2014) são as questões societárias, nesse interim, estão valores que não foram pagos, dissolução da sociedade, sociedades anônimas, etc.
Somado a isso, o campo de atuação do contador, na arbitragem alcança a área trabalhista, comercial, societária, contratos e vários outros, todavia é necessário que haja uma cláusula compromissal, conforme afirma Silva e Pais (2015). Essa cláusula, conforme os autores é um item que deve constar no contrato na qual as partes se comprometem a recorrer à arbitragem como uma via de solução do conflito, evitando a via judicial comum.
Nesse contrato, as partes poderão escolher livremente as regras que querem seguir, desde que não haja violação aos bons costumes e à ordem pública, ou as regras do direito, podem ainda, elas mesmas construírem suas próprias regras baseadas em questões locais e próprias do seu interesse (lei 9.307/96, art. 2º). No mesmo raciocínio, as partes podem escolher o arbitro que desejarem, sobretudo, se desejarem a avaliação do contador sobre matéria que abarque sua expertise, ficando assim dispensada a necessidade de perícia, uma vez que o próprio arbitro já tem conhecimento da matéria.
Corroboram Brittes e Antonio (2009) nessa área, ao afirmarem que “a competência técnica dos contadores é de extrema relevância quando a matéria apreciada envolve questões contábeis, tornando indispensáveis esses profissionais” (BRITTES e ANTONIO, 2009, p.35). Sendo assim, se vê que é essencial a participação dos contadores na elucidação dos fatos que são o objeto de estudo da contabilidade, demonstrando ser uma das vantagens em buscar esse caminho.
Outro fator importante que NETTO (2008) ressalta, é que na arbitragem as partes possuem liberdade total para indicar seus representantes, portanto, sendo dispensado a representação por advogados durante o processo arbitral, no entanto, de acordo com a lei 9.307/96 o profissional deve possuir algumas características como a imparcialidade, independência, competência, diligência e discrição, prezando pelo artigo 21 da lei da arbitragem que vela pelo princípio do contraditório.
Além de ser célere, a arbitragem tem como vantagem a especialização, uma vez que o arbitro é especialista na área, dispensando a perícia, diante disso, Brittes e Antonio (2009) enfatizam que sendo o árbitro contador ele pode exercer o papel de perito, para esses autores, o contador assume esse papel quando a parte solicita o perito, diferentemente o que ocorre na via judicial comum, quando o juiz desconhece da matéria contábil e solicita a perícia para ajudar a elucidar as questões, o que acarreta demora no processo.
Outro fator tido como vantagem de acordo com Santos (2011) é a irrecorribilidade, ou seja, após dada a sentença ou decisão arbitral é impossível recorrer, ainda que na via judicial comum. Nesse sentido, OABMG (2009) reforça que “a sentença arbitral não pode ser modificada pelo Poder Judiciário, e contra ela não cabe recurso” (OABMG, 2009, p.12), todavia cabe recursos contra as práxis adotadas, se porventura caracterizarem vícios no procedimento.
Observa-se que a arbitragem deve ater-se sobre direitos patrimoniais disponíveis, e nesse sentido ao abarcar na esfera trabalhista gera-se dúvidas o que seria o direito trabalhista disponível, uma vez que o direito do trabalho é coletivo. Sendo assim, Pereira e Silva (2012) afirma que o direito individual trabalhista tem dois enfoques, sendo a indisponibilidade absoluta e relativa e esses dois enfoques é que dão margem ao conflito da inaplicabilidade, não sendo unanime o entendimento doutrinário no qual os direitos trabalhistas serem indisponíveis.
Todavia, para Pereira e Silva (2012) alguns direitos trabalhistas não são disponíveis e cita como exemplo “os direitos da personalidade do empregado, difusos, coletivos e as normas referentes à medicina, segurança e meio ambiente do trabalho” (PEREIRA E SILVA, 2012, p.13).
Diante disso, a lei 13.467/ 2017, que alterou a CLT- Consolidação das Leis Trabalhistas, no art. 507-A, garante que a arbitragem pode ser aplicada no campo do direito do trabalho quando no contrato de trabalho individual o valor salarial a ser pago for superior a duas vezes o limite máximo estabelecido para os benefícios do Regime Geral de Previdência Social.
Nessa perspectiva, Pereira e Silva (2012) enfatiza que a cláusula arbitral não pode ser inserida no contrato de trabalho, pois nesse momento o empregado está numa situação vulnerável financeira, e ressalta que esse trabalhador estará numa situação de hipossuficiência nessa relação, todavia quando se aplica na situação na qual o trabalhador vá receber duas vezes o limite da previdência social, presume-se equiparidade de poder.
Sob outro enfoque, Pereira e Silva (2012) afirma que até findar a relação de trabalho não há o que se falar em relação a direitos trabalhistas disponíveis, sobretudo, findando a relação do trabalho, não tendo mais a força do empregador sob o empregado, pode manifestar-se livremente sua vontade, e pode buscar a arbitragem se assim o desejar.
A constituição de empresas é um dos procedimentos habituais do Contador, todavia existe algumas especificidades que esse profissional deve estar atento, é o que garante o CONIMA (2010). Em sua cartilha disponibilizada no sítio, o Conselho Nacional de Instituições de Mediação e Arbitragem- CONIMA informa um roteiro, excetuando as práxis contábeis.
Para o CONIMA (2010), de forma preliminar, é necessário obter conhecimentos jurídicos sobre os métodos Extrajudiciais na solução dos conflitos, os requisitos e ainda as exigências, dentre outras. Por conseguinte, estar dentro dos regulamentos que foram criados pelo Ministério da Justiça em consonância com o código de ética.
Não obstante a isso, o CONIMA (2010) informa que as maiores dúvidas pairam sobre a Tabela de Custas processuais e Honorários na prestação de serviços, sobretudo, os sindicatos dos contabilistas de Minas Gerais não disponibilizam honorários sobre a Arbitragem.
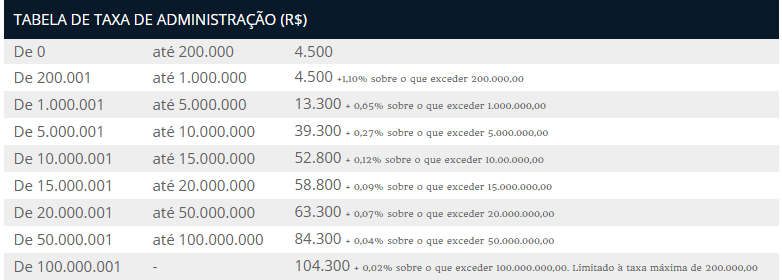
Para a Câmara de Arbitragem de Minas Gerais- CAMARB, quando houver audiências com um secretário e a lide tiver valor de discussão até R$ 200.000,00 (duzentos mil reais), na taxa de administração, o valor a ser cobrado será de R$ 4.500,00 (quatro mil e quinhentos reais), isso dentro de Belo Horizonte, caso haja necessidade de deslocamento acrescentar-se-á R$ 1.000,00 (hum mil reais), ainda sendo necessário se, porventura, houver despesas com aluguel de outros locais e demais despesas.
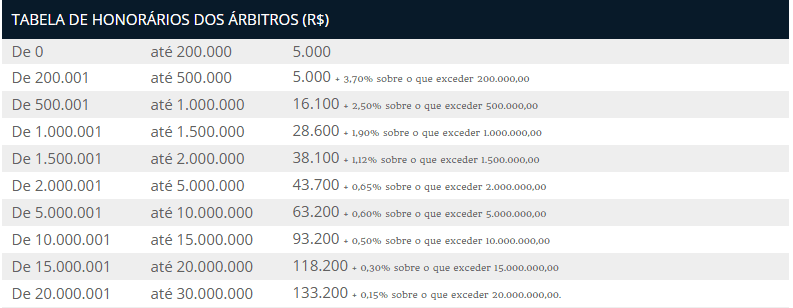
Diante disso, observar-se um alto dispêndio com recursos financeiros para valores discutidos nos contratos e/ou questões patrimoniais. Somado a isso, tem os honorários do arbitro, que é estipulado, em níveis de valores que são discutidos. Sendo assim, valores que forem até R$ 200.000,00 (duzentos mil reais), o mínimo a ser pago é de R$ 5.000,00 (cinco mil reais), ou seja, os honorários mais a taxa inicial não fica menos que R$ 13.000,00 (nove mil reais), pois para iniciar um processo, a taxa de registro é de R$ 3.500,00 (Três mil e quinhentos reais)
Nesse sentido, é possível observar que as despesas de arbitragem não são acessíveis ao público com menor poder aquisitivo, ainda pode-se observar que na arbitragem são necessários árbitros em número ímpar, ou seja, se forem necessário três, o valor é multiplicado nessa proporção, e ainda como informa a CAMARB, o presidente receberá 15% acrescidos aos demais valores.
Por conseguinte, o CONIMA (2010) orienta quanto ao perfil que a Câmara irá atuar, se nas áreas comerciais, consumidor, pequenos contratos, grandes contratos, se internacional, dentre outras. É necessário também que seja criado um regulamento de arbitragem conforme as orientações do Ministério da Justiça. Como, também é sugerido que o futuro árbitro faça um curso sobre a arbitragem numa instituição de reputação.
Pode-se observar que a arbitragem é uma via mais fácil e rápida para solucionar os conflitos, tendo em vista que a via judicial mais comum é morosa e está abarrotada de processos, todavia é um processo que tem valores dos processos mais caros pois leva-se em consideração as especialidades dos árbitros.
Para buscar essa via de resolução de conflitos é necessário que haja uma cláusula compromissória nos contratos, e que esta verse que possa haver a busca da arbitragem como via de solução dos conflitos, nesse sentido, as controvérsias que estão sob a égide do contador são os contratos mercantis, os financeiros, comerciais, dentre outros, ou seja, a arbitragem contábil tem como escopo os direitos patrimoniais disponíveis.
Vale ressaltar, que o patrimônio para a contabilidade envolve os bens, os direitos e as obrigações das entidades e das pessoas físicas, de sorte que com a edição da lei da arbitragem o campo de atuação do contador foi ampliado e criou-se a possibilidade de inserir esse profissional na arbitragem.
Observa-se, que a arbitragem no direito do trabalho tem um escopo limitado e esbarra em várias barreiras, todavia, o legislador busca com isso defender o trabalhador de possíveis abusos do empregador. Diante disso, a lei da reforma trabalhista reforçou que em uma única situação é que se pode o trabalhador buscar a arbitragem.
Todavia, nos contratos individuais de trabalho não há um nivelamento de forças entre o empregado e empregador e as cláusulas compromissórias que incluem a arbitragem como exceção quando o trabalhador receber salário duas vezes maior que o teto da previdência social.
BRASIL. Lei 9.307/ 23 de setembro de 1996. Dispõe sobre a arbitragem. <Disponível em> http://www.planalto.gov.br/ccivil_03/leis/L9307.htm, acesso em 03/10/2017.
BRASIL. Lei 13.467/ 13 de julho de 2017. Altera a consolidação das leis do trabalho. <Disponível em> http://www.planalto.gov.br/ccivil_03/_ato2015-2018/2017/lei/L13467.htm, acesso em 03/10/2017.
NETTO. Cássio Telles Ferreira. Contratos Administrativos e Arbitragem. Campos Jurídicos. 2008, Elsever LTDA.
OAB/MG. Ordem dos Advogados do Brasil. Cartilha da arbitragem. 2009. <Disponível em> http://www.precisao.eng.br/download/cart_arb/Arbitragem.pdf, acesso em 03/10/2017.
PEREIRA E SILVA, Paula Regina. Arbitragem e direito do trabalho: a (in) aplicabilidade do instituto aos conflitos trabalhistas individuais. 2012. <Disponível em>http://www3.pucrs.br/pucrs/files/uni/poa/direito/graduacao/tcc/tcc2/trabalhos2012_1/paula_silva.pdf, acesso em 03/10/2017.
SANTOS, Ricardo Soares Stersi dos. As vantagens da arbitragem. 2011. <Disponível em> https://bdjur.stj.jus.br/jspui/bitstream/2011/20481/vantagens_da_arbitragem.pdf, acesso em 03/10/2017.
SILVA, Fabrício Cássio da. PAIS, Eliane Vera Ficher. Perícia versus arbitragem. 2015. <Disponível em> http://www.sinescontabil.com.br/trabalhos/arquivos/e09fd4b00b4809fa2682f65a4b7fe98a.pdf, acesso em 03/10/2017.
[1] Técnico em Contabilidade. Tecnólogo em Gestão Financeira. Especialista em Auditoria e Controladoria. Bacharelando em Ciências Contábeis Faculdade FAEL.
hacked by trenggalek6etar- JATIM4U -Jangene_Cakep - Panataran - 0x1999 - 0xIDiot - Unlucky - Mr.Optimuz_Root
A Constituição da República Federativa do Brasil de 1988 inclui a moradia entre os direitos…
A gestão financeira pública vive uma transição paradigmática: do controle estritamente formal e legalista, herdado…
As transformações estruturais do mundo do trabalho tornaram obsoleto o pressuposto da carreira linear e…
As micro, pequenas e médias empresas constituem a espinha dorsal das economias contemporâneas, respondendo por…
A presente pesquisa tem como objetivo evidenciar a importância da colaboração entre a enfermagem intensivista…