ARTIGO DE REVISÃO
LIMA, Alessandra Marques [1]
LIMA, Alessandra Marques. Otimização do compliance e a mitigação das fraudes contábeis nas organizações norte-americanas. Revista Científica Multidisciplinar Núcleo do Conhecimento. Ano. 08, Ed. 07, Vol. 06, pp. 118-133. Julho de 2023. ISSN: 2448-0959, Link de acesso: https://www.nucleodoconhecimento.com.br/administracao/otimizacao-do-compliance, DOI: 10.32749/nucleodoconhecimento.com.br/administracao/otimizacao-do-compliance
É por meio de registros contábeis fraudulentos que os resultados anuais das organizações, invariavelmente, remetem diretores e stakeholders a prejuízos vultosos, quando não, à falência. A literatura demonstra que as fraudes financeiras são decorrentes de lançamentos contábeis indevidos, resultantes da má índole e ganância de pessoas corruptas posicionadas no topo gestor de diferentes negócios, que optam por condutas que prejudicam grupos inteiros formados por empresas, trabalhadores e investidores, afetando sua credibilidade e idoneidade em seu segmento de atuação, e ainda aos profissionais das áreas de contabilidade e auditoria. Para que as fraudes financeiras sejam evitadas as organizações devem prevenir-se mediante a adoção das boas práticas da Governança Corporativa, por meio da implantação de sistemas efetivos das ações de compliance, estabelecendo objetivos pontuais e eficazes entre os controles internos e evitar riscos e práticas contábeis que possam impactar negativamente as organizações. Este artigo original elaborado pela técnica de pesquisa bibliográfica tem como objetivo demonstrar que as ações do compliance colaboram para a mitigação das fraudes, quando aplicadas devidamente nos processos administrativos e organizacionais. Como resultado verificou-se que não basta adotar medidas de compliance dentro do sistema organizacional, sem que seja verificada regularmente por administradores e gestores, a sua efetividade.
Palavras-chave: Compliance, Otimização do compliance, Organizações norte-americanas, Fraudes contábeis.
“A Contabilidade é uma ferramenta utilizada pelas empresas com intuito de gerar informações confiáveis e consistentes” (RAMOS, 2015, p.7). Inúmeros são os escândalos financeiros noticiados em intervalos de tempo os quais surpreendem auditores, empresários, gestores e governantes, remetendo-os à busca de soluções eficazes ao combate de práticas antiéticas e corruptas (SILVA, 2007). Ao longo dos últimos 25 anos dezenas de fraudes contábeis e financeiras, de proporções gigantescas contra empresas norte-americanas, atuantes em diferentes ramos de atividades, foram amplamente divulgadas pela mídia global (GARA, 2015).
Para Nepomuceno (2002, p.1), as muitas fraudes ocorridas nas empresas norte-americanas emergiram nas últimas décadas face a quatro principais fatores: perda da competitividade de mercado aliada à baixa produtividade industrial; corrida armamentista ensejada pela Guerra Fria e consequente expansão do modelo oligopolista; o terceiro fator emerge do “envolvimento das empresas de auditoria independente com a alta gerência das mega-empresas (“gerenciamento por meio de números”); e o último fator é a permissividade velada dos institutos auto-regulamentadores das normas e da profissão contábil”.
Para Schussler e Treter (2020, p.3), as fraudes contábeis confundem-se com “as práticas da “contabilidade criativa” que é uma manipulação da realidade patrimonial de uma entidade, ou seja, trata-se de “maquiar” seus resultados com a finalidade de favorecer os seus interesses”.
O Relatório das Nações da Association of Certified Fraud Examiners (ACFE), demonstra, segundo Kodja (2023) que “a maioria dos fraudadores ocupacionais são réus primários com históricos profissionais limpos. Aproximadamente 87% nunca foram acusados ou condenados por um delito relacionado a fraude e 84% nunca foram punidos por conduta relacionada a fraude”. O mesmo relatório reporta ainda que 42% dos 3 mil executivos entrevistados pela Pesquisa Global de Fraude da EY admitiram que poderiam burlar a ética, para conquistar as metas financeiras de interesse das organizações.
Diante do crescimento da complexidade para a realização de administração adequada nas organizações de maior porte, e visando retomar vantagens competitivas em seu mercado de atuação, surgem as boas práticas da Governança Corporativa, para colaborar na dissolução de conflitos internos entre proprietários e seus administradores. São práticas éticas que atendem ao mercado financeiro quanto ao fornecimento de prestações de contas confiáveis para seu público interno (administradores, gestores e stakeholders), assim como para investidores externos. Aliadas à Governança Corporativa, surgem as ações de compliance, conjunto de regras de ações protetivas contra fraudes de todas as ordens (REIS, 2020).
O presente artigo original elaborado segundo o método da pesquisa bibliográfica, tem como objetivo demonstrar que as ações do compliance colaboram para a mitigação das fraudes, quando aplicadas devidamente nos processos administrativos e organizacionais.
As fraudes financeiras, quando são descobertas, já ocasionaram prejuízos vultosos às organizações, mas poderiam ser detectadas por auditoria séria. As falhas nos registros contábeis são realizadas a partir de práticas nocivas, como por exemplo, a existência de lançamentos contábeis para “subestimar dívidas, sobreestimar ativos, subestimar gastos, despesas e custos e sobre estimar receitas” (SILVA, 2007, p.2).
As fraudes contábeis evidenciam a existência de tendências imorais de certos líderes e/ou colaboradores que atuam na produção e verificação dos registros contábeis, induzindo a direção das organizações ao erro. São tendências pessoais que são defendidas por Martins e Wisniewski (2019) quando referem os estudos de Jean Piaget e Emmanuel Kant sobre o desenvolvimento infantil.
Esses ensinamentos demonstram que o desenvolvimento cognitivo e da personalidade se desenvolvem em conjunto, sendo que aos 4 anos de idade surge a regulação da vontade na pessoa, o juízo moral, a autonomia, os comportamentos e sentimentos humanos. Nessa fase nascem as tendências morais e/ou imorais nos indivíduos (MARTINS e WISNIEWSKI, 2019).
Nesta perspectiva, surge a Governança Corporativa, cujas práticas visam implantar ações protetivas no âmbito das organizações, promovendo a mitigação de riscos e de ações pessoais de líderes e/ou colaboradores relativamente a fraudes e atos de corrupção. Gordon (2022) reporta a fala de Katharina Weghmann, que é sócia de Forensic & Integrity Services, Ernst &Young GmbH:
A integridade é um conceito difícil de definir, pois as empresas enfrentam diferentes dilemas éticos. Trata-se de tornar o intangível tangível, de se comprometer com a interdependência dos negócios e da sociedade, incorporando integridade à cultura e aos comportamentos da organização.
Face ao crescimento do volume de transações, ferramentas e competitividade trazidos pela globalização, surge a Governança Corporativa, fazendo frente às novas práticas gerenciais necessárias ao bom andamento dos negócios, mediante a contratação de profissionais especializados, com o objetivo de conciliar ideias e ações práticas, conferir maior impessoalidade às análises de informações, e aplicar técnicas modernas de gerenciamento e administração (REIS, 2020).
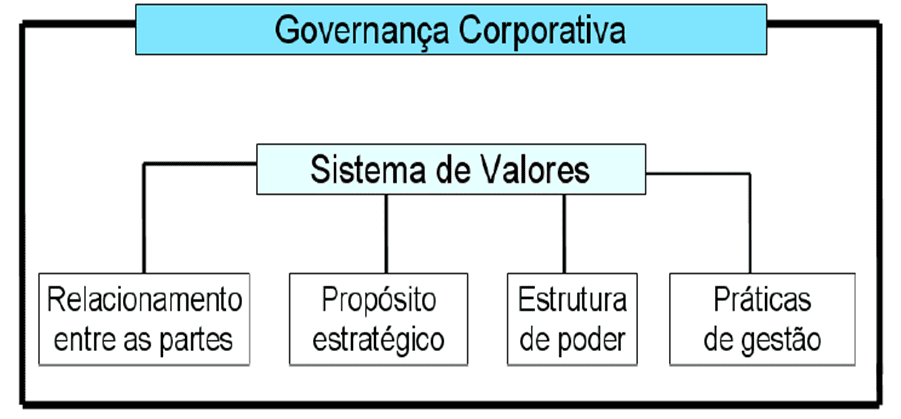
A integridade das práticas administrativas, financeiras e contábeis podem ser asseguradas mediante a adoção dessas boas práticas, como demonstra a figura 1.
Figura 1 – Estrutura da Governança Corporativa
Venturi e outros (2019, p.38) detalham a Governança Corporativa:
Para o Instituto Brasileiro de Governança Corporativa (IBCG), há um “conjunto de mandamentos fundamentais”, reconhecidos mundialmente por entidades internacionais, como a Organização para a Cooperação e Desenvolvimento Econômico (OCDE) e a Organização das Nações Unidas (ONU), organizações da sociedade civil quanto aos Princípios de Governança, referidos por Venturi e outros (2019, p.35-6):
Ao longo do tempo a regulação e fiscalização sobre empresas, mercados financeiros, mercado de capitais e sobre todas as demonstrações financeiras e contábeis das organizações foi se desenvolvendo nos diferentes países (CAMARGO, 2017).
Para Venturi, Silva e Pinho Filho (2014, p. 36), cabe à área contábil “compreender o contexto operacional, mercadológico e normativo das organizações, para que o processo contábil e de auditoria seja mais assertivo”, como estabelece a Norma Brasileira de Contabilidade (NBC) TA 315 – Identificação e Avaliação dos Riscos de Distorção Relevante. Observa-se a relevância dos registros contábeis para a boa administração das organizações, protegendo-as das fraudes financeiras.
Diante dos diversos escândalos financeiros ocorridos nos Estados Unidos, criou-se a Securities and Exchange Commission (SEC), agência federal independente foi criada em 1934 nos Estados Unidos, atuante na regulação do mercado de capitais, o Governo norte-americano viu-se obrigado a endurecer sua legislação contra a má fé de diferentes executivos, promulgando a Lei Sarbanes-Oxley, sancionada em 2002 pelo congresso local (CAMARGO, 2017).
Segundo Venturi, Silva e Pinho Filho (2019, p. 37), a Lei Sarbanes-Oxley criou “mecanismos e incluiu regras, exigindo das empresas estrangeiras e subsidiárias, exemplo das listadas na bolsa de valores dos Estados Unidos, um elevado nível de transparência”.
Constam da referida Lei SOx severas punições, responsabilização criminal de gestores e empresários envolvidos em fraudes financeiras. Foi desenvolvida pelo senador Paul Sarbanes, em parceria com o deputado Michael Oxley, com a finalidade de impedir a realização de fraudes e erros nas demonstrações financeiras, como os escândalos que atingiram diferentes empresas, entre elas: Xerox, Enron, Tyco, WorldCom, etc (CAMARGO, 2017).
A referida Lei SOx não trata de “um conjunto de práticas de negócios e não especifica como uma empresa deve armazenar registros. Em vez disso, define quais registros devem ser armazenados e por quanto tempo” (CAMARGO, 2017).
Em outras palavras, a Lei SOx visa a criação e aprimoramento de controles administrativos e contábeis para monitorar os riscos relacionados ao Environmental, Social and Corporate Governance (ESG), (ambiente, social e governança corporativa), checando se as boas práticas do compliance estão sendo cumpridas, se são razoáveis e aplicáveis a cada situação, protegendo dessa forma toda a organização, tanto quanto aos stakeholders (OLIARI e DI CUNTO, sem data).
Entre os principais artigos (seções) da SOx, estão (CAMARGO, 2017):
A partir da Lei SOx todas as empresas atuantes nos EUA, norte-americanas ou não, mas que mantenham ações junto à SEC ficaram submetidas à lei. Para tanto, foi criado um conselho de auditores denominado Public Company Accounting Oversight Board (PCAOB), cujo objetivo é “estabelecer controle de qualidade e normas de auditoria, bem como atuar com ética e independência em relação aos processos de inspeção e a emissão dos relatórios de auditoria” (CAMARGO, 2017).
Farias (2023) descreveu a fraude recém-descoberta na rede brasileira, as Lojas Americanas, para referir a concepção e modelo de negócio de seus gestores: as empresas Lemann e sócios representavam o “ideário burguês liberal de administração onde os fins justificam os meios, desde que se cumpram metas e alcancem os resultados”.
Esse modelo de gestão, o da Cultura Garantia, foi copiado pelo Banco Lemann, a exemplo do qual, ocorreram várias outras fraudes de grandes proporções ao longo do tempo, parte das quais foram analisadas por Kodja (2023), Freitas (2018), e Matos e Rydlewski (2023), que seguem reportadas neste artigo:
Segundo Martins (2013, p. 2) os registros contábeis das transações financeiras visam “assegurar o patrimônio da entidade, e por consequência, ampliar sua atuação a todos os setores da empresa, possibilitando assim a coleta dos dados através de elementos fidedignos”. São esses registros que, transformados em demonstrações contábeis irão permitir à direção de uma organização a tomada de decisão, segundo suas necessidades e planejamento.
A Governança Corporativa consiste no aprimoramento dos processos organizacionais, como a gestão orçamentária e financeira, abrangendo quatro aspectos importantes: transparência nos demonstrativos, equidade, prestação de contas à direção e investidores (se houver), e responsabilidade corporativa (CAMARGO, 2017).
Para Venturi, Silva e Pinho Filho (2019, p. 35) a Governança Corporativa fundamenta-se em pilares compostos pelas práticas de gestão de mecanismos e sistemas de gestão adotados para que os objetivos organizacionais sejam atingidos, entre eles os estratégicos, táticos e operações definidas pela direção. Cabe à Governança Corporativa definir ações integrando as áreas de gestão de riscos, compliance, controles internos e contabilidade, para inibir riscos nos ambientes e práticas contábeis, que possam impactar as organizações.
Segundo Santos et al. (2012, p.1), o programa de compliance deve abranger sistemas de controles formais, códigos de ética, ações educativas, ouvidorias e canais de denúncia, aliado ainda a uma liderança forte.
Oliari e Di Cunto (sem data) defendem que os investimentos em Governança Corporativa promovem a valorização das ações das empresas, no médio prazo. Apesar de requerer maiores custos com profissionais especializados, a implantação do processo de governança promove a redução dos riscos para os investidores, conferindo maior transparência e equilíbrio aos processos internos e de registros contábeis e financeiros, além de demonstrar maior responsabilidade corporativa. Denota, portanto, maior envolvimento dos executivos.
No que se refere aos apontamentos contábeis, as diferentes empresas podem ficar vulneráveis às fraudes, desfalques e desvios, que venham a ser cometidos pelos responsáveis pela contabilização e fiscalização de seus documentos, e movimentação comercial e financeira (SILVA, 2007).
Para inibir tais ocorrências, gestores e diretores devem instituir sistemas preventivos que permitam controles e auditoria internos, que permitam monitorar, combater, prevenir e até corrigir imediatamente, além da implementação de um código de ética a que todos estejam vinculados, no sentido de inibir anseios pessoais de eventuais “defraudadores potenciais” em seu quadro de pessoal (SILVA, 2007, p.3), tendo em vista que, via de regra, a responsabilidade recai sobre contadores e auditores.
Neste sentido deve-se lançar mão das práticas de compliance, mas que sejam aplicadas adequadamente, face às ferramentas da Tecnologia da Informação (TI) destinadas ao monitoramento e armazenamento de bancos de dados confiáveis e fidedignos às transações comerciais diárias (OLIARI e DI CUNTO, sem data).
Contudo, as fraudes das quais se tem notícia podem ter burlado os sistemas de compliance, que não foram capazes de identificá-las, ao que Kodja (2023) aponta como “a desconexão entre as normas e a prática”, que é o principal fator da continuidade de registros fraudulentos. Há investimentos vultosos nos disque-denúncias, a efetividade das regras do compliance seguem comprometidas, na medida em que as organizações fornecem treinamentos sobre o compliance, mediante assinatura para ciência das regras por seus colaboradores, sem serem realizarem avaliações periodicamente desse sistema, nem a eficácia dos programas adotados.
Para Ramos (2015), as fraudes ocorridas foram facilitadas por falhas internas nos controles existentes, as quais contaram, também, com a conivência de auditores internos e externos, além da total ausência de “valores sociais e morais de parte dos executivos das corporações”.
Aqui as ideias de Martins e Wisniewski (2019) sobre os estudos de Piaget e Kant associam-se aos dados apresentados por Gordon (2022), ao reportar Jon Feig, no Relatório Global de Integridade EY 2022, defendendo que “integridade não é um tópico fácil”. Gordon (2022) refere o mesmo relatório para defender que a Governança Corporativa deve reformular seu foco, para poder reinventar a integridade corporativa.
Essa ideia surge para Gordon (2022) devido às respostas obtidas no citado relatório, no qual, 33% dos entrevistados responderam sobre a relevância da manutenção de padrões éticos são fundamentais para a integridade das pessoas e da organização, enquanto 50% mencionam a importância do cumprimento de leis, regulamentos e códigos de conduta.
Contudo, o relatório demonstrou existir disposição de agir fora das regras, quando com entrevistados seniores dentro da hierarquia organizacional, e assim, Gordon (2022) defende que “a agenda de integridade repousa sobre a intenção organizacional e o comportamento real. Uma decisão errada pelos motivos certos ainda é uma decisão errada, se falhar nos valores éticos”.
Nesse sentido Kodja (2023) reporta o estudo “Why Compliance Programs Fail — and How to Fix Them”, publicado pela Harvard Business Review, no qual definiu-se que as organizações devem vincular iniciativas de conformidade estritas a objetivos específicos, como forma de prevenção de má conduta, e para detecção de eventuais danos e/ou alinhamento de políticas com leis e regulamentos. Adotar medidas que inibam efetivamente quaisquer práticas fraudulentas, a partir de métricas conhecidas por seus colaboradores, que sejam verificadas periodicamente, para checar seu funcionamento.
A literatura demonstra que a cultura de integridade dentro de uma empresa é algo a ser construído, a partir de um conjunto de ideias e ações práticas, para além das ferramentas de Governança Corporativa, e inclusive de compliance, já que as fraudes financeiras, quando descobertas, foram iniciadas muito antes de sua constatação.
Observa-se a necessidade de um pragmatismo quanto à prática de postura ética dentro das empresas, no sentido de que o tratamento dado a seu público interno ou externo seja ético e responsável, inclusive desde a escolha desses parceiros.
Assim como no tratamento de seus colaboradores, de modo que estejam engajados no cumprimento da missão das organizações, e ainda ao cumprimento da legislação, por meio de registros éticos e verídicos em seus sistemas tecnológicos, os quais devem assegurar confiabilidade quanto às informações lançadas, e rigor nas etapas de verificação periódica, assegurando todas as estratégias de seu interesse.
Trata-se de um conjunto de ações práticas que devem ser regularmente verificadas, apoiando-se, inclusive, na contratação de colaboradores idôneos e não suscetíveis ao cometimento de fraudes.
CAMARGO, Renata Freitas de. Lei Sarbanes-Oxley: aprimorando a prestação de contas com a SOx. Treasy Planejamento e Consultoria. Mai.2017. Disponível em: <https://www.treasy.com.br/blog/sox-lei-sarbanes-oxley>. Acesso em: 17 maio 2023.
FARIAS, Adriana Medeiros. Da fraude contábil das Lojas Americanas à fraude educacional de Lemann e sócios. Brasil Fato 20 anos. Mar.2023. Disponível em: <https://www.brasildefators.com.br/2023/03/14/artigo-da-fraude-contabil-das-lojas-americanas-a-fraude-educacional-de-lemann-e-socios#:~:text=O%20escândalo%20da%20fraude%20contábil,Carlos%20Alberto%20Sicupira%20é%20fato>. Acesso em: 17 maio 2023.
FREITAS, Ricardo de. Os 9 maiores escândalos contábeis do mundo. Rede Jornal Contábil. Jun.2018. Disponível em: <https://www.jornalcontabil.com.br/os-9-maiores-escandalos-contabeis-do-mundo/>. Acesso em: 17 maio 2023.
GARA, Antoine. 10 maiores fraudes da história recente dos Estados Unidos. Revista Forbes. Set. 2015. Disponível em: <https://forbes.com.br/sem-categoria/2015/09/10-maiores-fraudes-da-historia-recente-dos-estados-unidos/>. Acesso em: 29 abr. 2023.
GORDON, Andrew. Visão focada ou imagem ampliada? EY Global Forensic & Integrity Services Leader. Jan.2022. Disponível em: <https://www.ey.com/pt_br/forensic-integrity-services/how-a-focus-on-governance-can-help-reimagine-corporate-integrity>. Acesso em: 17 maio 2023.
KODJA, Claudia. As 7 maiores fraudes contábeis do mercado. Corrupção nas empresas privadas destrói os negócios e afeta milhões de pessoas. Invest News Notícias sobre Economia e Investimentos. Jan. 2023. Disponível em: <https://investnews.com.br/colunistas/claudia-kodja/7-maiores-fraudes-contabeis-do-mercado/>. Acesso em: 17 maio 2023.
MARTINS, Pedro Luis Teixeira. Os controles internos e sua relevância na mitigação de erros e fraudes contábeis. Artigo [Graduação em Ciências Contábeis] apresentado à UFRGS. Jun. 2016. Disponível em: <https://www.lume.ufrgs.br/bitstream/handle/10183/148422/001001013.pdf?sequence=1&isAllowed=y>. Acesso em: 29 abr. 2023.
MARTINS, Maisa; WISNIEWSKI, Maurício. Governança Corporativa e Compliance: em busca do entendimento para a melhora no desempenho. XVII Jornada Científica dos Campos Gerais. Ponta Grossa, 23-25 out.2019. Revista IESSA. Faculdade Sant’Ana. Ponta Grossa, PR. Disponível em: <https://www.iessa.edu.br/revista/index.php/jornada/article/view/1551/464>. Acesso em: 29 abr. 2023.
MATOS, Fábio; RYDLEWSKI, Carlos. Caso Enron: relembre uma das maiores fraudes corporativas da história. Portal Metrópolis. Jan.2023. Disponível em: <https://www.metropoles.com/negocios/caso-enron-relembre-uma-das-maiores-fraudes-corporativas-da-historia#:~:text=Com%20uma%20dívida%20acumulada%20de,empresa%20que%20fazia%20as%20auditorias>. Acesso em: 17 maio 2023.
NEPOMUCENO, Valério. A queda da contabilidade gerencial e a ascensão da fraude contábil nos Estados Unidos. ResearchGate. Mar.2002. Disponível em: <https://www.researchgate.net/profile/Valerio-Nepomuceno/publication/273866700_A_queda_da_contabilidade_gerencial_e_a_ascensao_da_fraude_contabil_nos_Estados_Unidos/links/550eed710cf2752610a0043d/A-queda-da-contabilidade-gerencial-e-a-ascensao-da-fraude-contabil-nos-Estados-Unidos.pdf>. Acesso em: 29 abr. 2023.
OLIARI, Reinaldo; DI CUNTO, Leonardo. Criada há 20 anos, Lei Sarbanes-Oxley ganha destaque em um mundo cada vez mais voltado à agenda ESG. Deloitte Auditoria, Consultoria, Assessoria Financeira, Risk Advisory, Consultoria Tributária e Serviços. Artigo sem data. Disponível em: <https://www2.deloitte.com/br/pt/pages/audit/articles/lei-sarbanes-oxley.html>. Acesso em: 02 maio 2023.
RAMOS, Patrícia Keiko. Fraudes Contábeis: análise dos grandes escândalos corporativos ocorridos no período de 2000 a 2012. Monografia [Especialização em Auditoria Integral] apresentada ao Departamento de Contabilidade, do Setor de Ciências Sociais Aplicadas da Universidade Federal do Paraná. Curitiba, 2015. Disponível em: <https://acervodigital.ufpr.br/bitstream/handle/1884/51296/R%20-%20E%20-%20PATRICIA%20KEIKO%20RAMOS.pdf?sequence=1&isAllowed=y>. Acesso em: 17 maio 2023.
REIS, Gabriel Eccard Pimentel. Os impactos da interferência da governança corporativa na detecção de fraudes contábeis Rio de Janeiro 2020. Monografia [Graduação] apresentada à Faculdade de Administração e Ciências Contábeis da Universidade Federal do Rio de Janeiro (UFRJ). RJ, Jul.2020. Disponível em: <https://pantheon.ufrj.br/bitstream/11422/15129/1/GEPReis.pdf>. Acesso em: 02 maio 2023.
SANTOS, Renato Almeida dos, et al. Compliance e liderança: a suscetibilidade dos líderes ao risco de corrupção nas organizações. Einstein. v. 10, n.1, p. 1-10, 2012. Disponível em: <https://www.scielo.br/j/eins/a/KtNqFbyQ5XWsDvJ7TfbGC3w/?format=pdf&lang=pt>. Acesso em: 17 maio 2023.
SCHUSSLER, Cláudia de Araújo; TRETER, Jaciara. A linha tênue entre contabilidade criativa, ética profissional e fraude contábil. Trabalho [Graduação] apresentado ao Curso de Ciências Contábeis. Universidade de Cruz Alta. Cruz Alta, RS, 2020. Disponível em: <https://home.unicruz.edu.br/wp-content/uploads/2020/03/A-Linha-Tênue-Entre-Contabilidade-Criativa-Ética-Profissional-e-Fraude-Contábil.pdf>. Acesso em: 29 abr. 2023.
SILVA, Lino Martins da. Atuação dos contadores e auditores na descoberta e na apuração de fraudes: uma reflexão. Revista de Contabilidade do Mestrado em Ciências Contábeis da UERJ. Rio de Janeiro, v.12, n.1, p.1, jan./abr.2007. Disponível em: <http://www.atena.org.br/revista/ojs-2.2.3-06/index.php/UERJ/article/view/646/642>. Acesso em: 29 abr. 2023.
VENTURI, James Luiz; SILVA, Cláudia Alves da; PINHO FILHO, Lúcio Carlos de. Governança Corporativa: um diálogo entre a gestão de riscos, controles internos, compliance e a contabilidade. Revista Processus de Políticas Públicas e Desenvolvimento Social, [S. l.], v. 1, n. 2, p. 35–53, 2019. Disponível em: <https://periodicos.processus.com.br/index.php/ppds/article/view/167/168>. Acesso em: 17 maio 2023.
[1] Mestranda em Economia, pós-graduada em finanças, graduada em Administração e Contabilidade. ORCID: 0009-0006-2276-7765.
Enviado: 1 de junho, 2023.
Aprovado: 20 de julho, 2023.
Este artigo analisa a instrumentalização política da arte, com especial atenção ao cinema, como possível…
A violência doméstica contra a mulher constitui uma das mais persistentes violações de direitos humanos…
O comércio eletrônico impõe aos sistemas de venda on-line elevada taxa de mudança em regras…
O objetivo deste estudo é compreender os sentimentos das primíparas frente às dificuldades no processo…
A gestão administrativa eficiente constitui um dos principais pilares de sustentação do desempenho organizacional no…
O artigo examina criticamente o fundamento da periculosidade nas medidas de segurança do direito penal…
View Comments
Esse artigo é especial com conhecimento e técnica discorrida.